UFJ銀行さん 続き
こんにちは。
前回の月曜日の自分のバスケ と、
水曜日のミニバスに参加して以来、
右足がとっても痛い石川です。
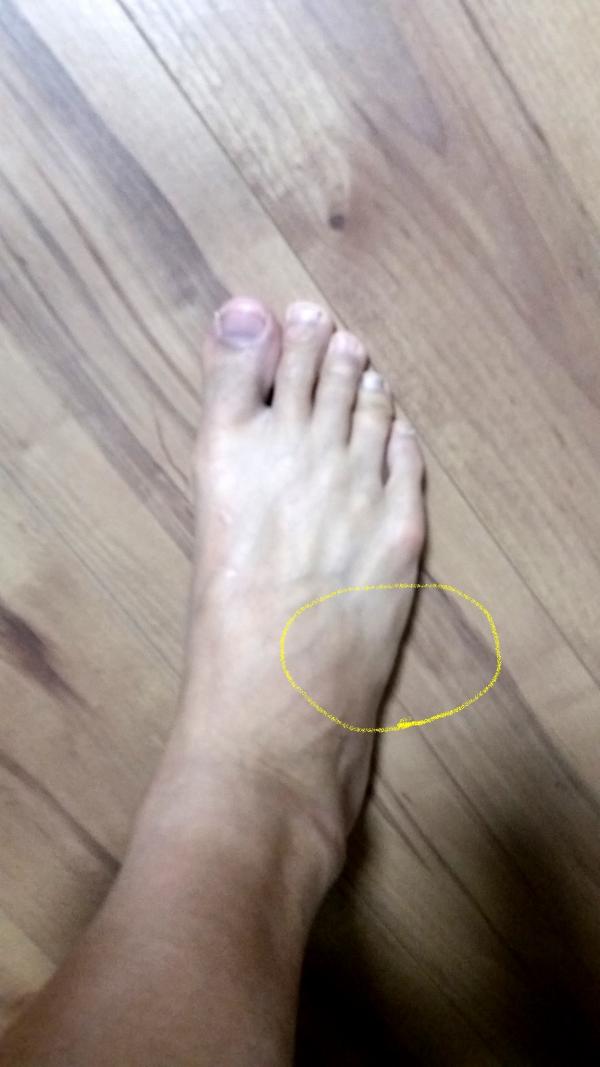
↑ 写真の○の部分が、歩くたびに痛いんです。
最近太ったな とは思っていたのですが、
スーツがキツイだけではなく、
こんなところに異常が起きるとは・・・。
そりゃそうですよね。
バスケを再開したのは、約7年前くらいですが、
体重は今より5キロは軽かったはずです。
年をとって筋力が衰えてるうえに
体重は重くなってるんですから、
足には負担が増えるはずです。
週2回、のらりくらりと汗をかく
くらいでは、これ以上の体重減は望めません。
ですが体のためにも、
・間食を減らすか

・運動量を増やすか
・どっちもやるか
・あきらめるか
さあどうしましょう・・・。
さてさて、今回は、前回の続きで
『三菱東京UFJ銀行』さんの団信の話です。
UFJさんの団信は、
『ビッグ&セブン』という
7大疾病保障付きの商品です。
この『ビッグ&セブン』は、
2つの内容にわかれています。
1つ目は、『3大疾病充実タイプ 』
2つ目は、『安心の保険料タイプ』です。
詳しい内容は、UFJさんのHPから こちらから
3大疾病充実タイプは、保障の内容が
かなり手厚いです。
分かりやすく話すと・・・。
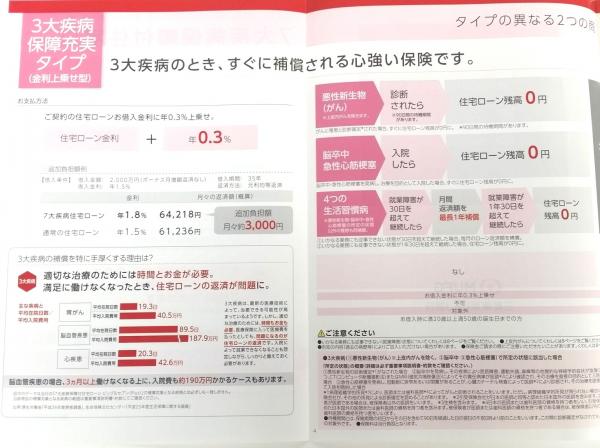
↑ いつも見にくくて申し訳ありません・・・。
がんと診断 されると、
住宅ローンの残高が0円になります。
これは各銀行の団信でもありますね。
(諸条件がありますので、詳しくはお問合せ下さい。)
さらに
脳卒中、急性心筋梗塞で、
治療を目的として入院した場合
住宅ローンの残高が0円になります。
この脳卒中、急性心筋梗塞の保障については、
僕が今まで聞いた中で、
一番条件がいい内容です。
一般的な銀行の条件は、
脳卒中、急性心筋梗塞の保障については、
就業不能状態が60日以上継続した場合
となっていることがほとんどです。
比較するとかなりの好条件ですね。
上記の内容のほかにも保障はありますが、
この保障を選んだ場合、
住宅ローンの金利に0.3%が上乗せされます。
金額や金利によっても変わりますが、
0.3%の上乗せは毎月の支払いが、
3000円前後上がりますね。
毎月の支払いが、3000円も上がってしまうのか、
手厚い保障が、毎月3000円程度でついてくるのか 、
考え方次第ですね。
保障の内容は変わりますが、
安心の保険料タイプは、
支払いの面にメリットがあります。
一般的に住宅ローンの団信の保険料は、
銀行が負担するので、
お客様の負担はありません。
(一般団信の場合。)
多くの銀行は3大疾病や8大疾病などの
特約をつける場合は、保険料の支払いがない代わりに
金利に0.1%や0.3%上乗せされる場合がほとんどです。
(上で紹介した内容もそうですね。)
しかしこれから紹介する、
安心の保険料タイプは違います。
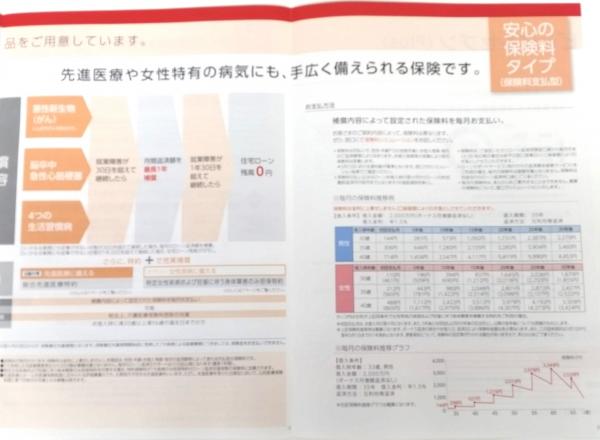
こちらは金利を上乗せせずに、
一般の生命保険などのように、
毎月保険料を支払うタイプです。
※ 毎月の保険料の例です ↓↓↓
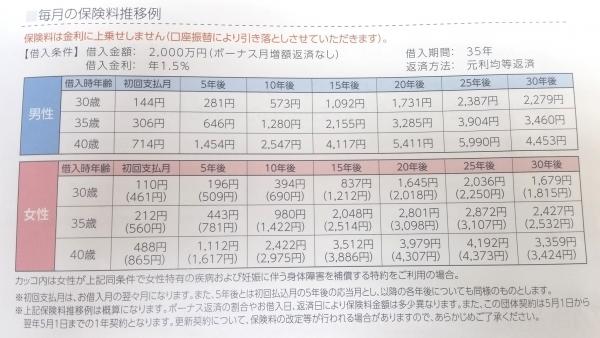
上記は2000万円を借りた場合の保険料の試算です。
5年ごとに保険料は上がっていきますが、
30歳の方の場合、当初5年の保険料は・・・。
なんと144円です!!!
このパターンですと、保険料は
一番高い時でも2387円です。
うーん これは安い!
借入時の年齢によって、額は変わりますが、
30代の方はとくにメリットがありますね。
しかし保険の内容は、先に紹介した
3大疾病充実タイプの方が充実してます。
・保障の充実をとるか?
・支払いの安心をとるか?
皆さんはどちらがいいですか?
と言ったものの、
毎月の支払額やトータルの金額によって、
条件は変わってきますので、
単純にどちらがいいとは判断できないですよね。
なのでその辺をトータルに提案するのが、
僕ら営業マンの仕事です。
↑ まかせなさい!
今回のUFJ銀行さんだけでなく、
住宅ローンの事、税金の事などなど
お家のお金のことに関しては、
なんでもお気軽にご相談下さいね。
※ ご相談はこちらから ↓↓↓