空知信金さんの住宅ローン

こんにちは。

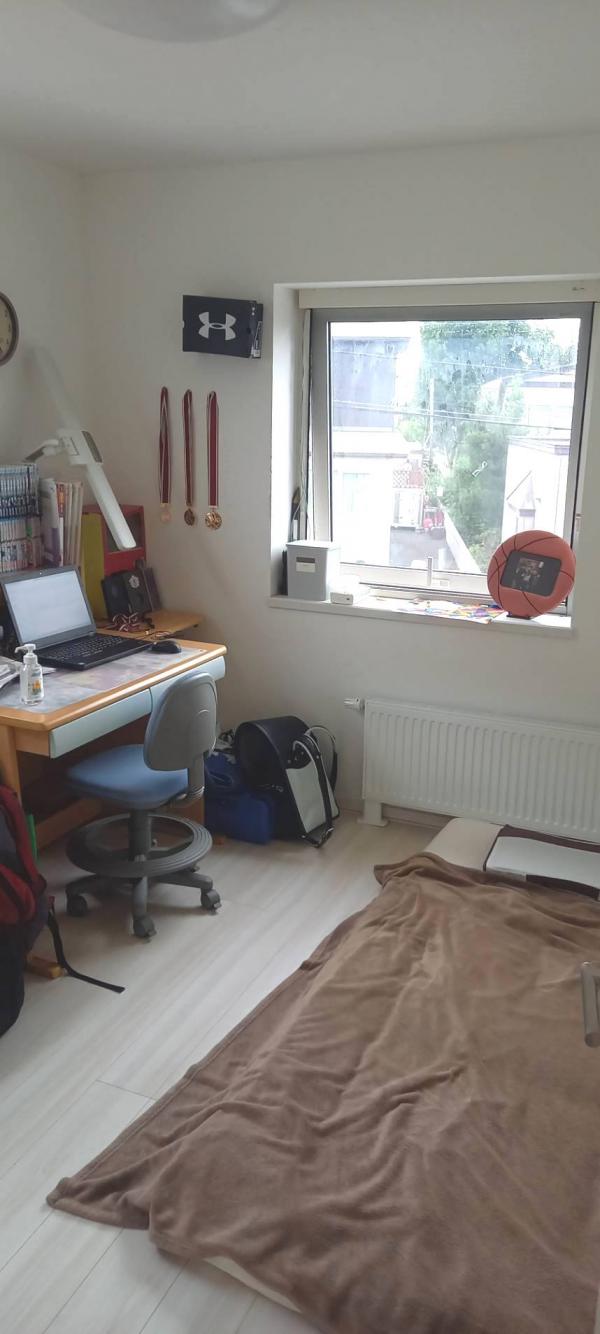
GW以来、約3ヶ月ぶりに次男の部屋が
寝室&仕事部屋
になった石川です。
 
↑ カバン、PCを持ち込み
  仕事の準備はOKです。

今回、我が家の次男がコロナで
再度陽性になってしまいました・・・。
日々彼の横で寝ていた僕も
もちろん濃厚接触者です。

次男は発症の当日は39℃以上の発熱と
胸の苦しさでツラそうでした。

しかし、それより何より、今回のお盆休みは
3年ぶりに僕の実家の新潟へ帰省を予定
していましたが、全てキャンセル。

久しぶりの帰省を家族の誰よりも
楽しみにしていた次男は、症状の苦しさと
新潟へ行けなくなったショックで
その日はずっと泣いてました。

それでも彼の症状は1晩ですっかり良くなり
今のところ、家族はみんな元気です。
しばらく自宅待機になり、お打ち合わせ
予定のお客様にもご迷惑をかけましたが、
みんな元気で、まずは一安心です。

会社やミニバスチームでも陽性の人が
ちらほら出てきてるので、やはり再度
気をつけねばなりませんね。引き続き
感染予防はしっかりしていきましょう

さて、今回は住宅ローンのお話。
当社のマイホームセンター豊平の
モデルハウスにこんなチラシが。↓↓↓
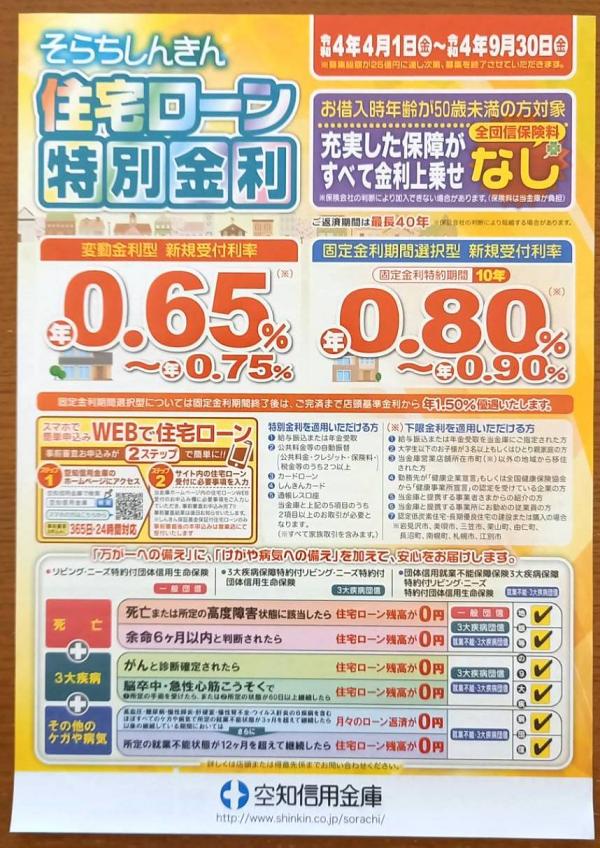
 
↑ 派手なので目を引きました。

空知信金さんのチラシでした。
僕はチラシを持ってきてくれた担当者さん
にはお会いしてないですが、このチラシに
かなり興味を惹かれました。

大きな数字の0.65%の金利は
変動金利の最優遇金利だそうです。
ネット銀行や都市銀行以外の
金融機関で変動金利を一番推してる
金融機関は珍しい。

そして0.65%~0.75%という幅があるのが
気になりました。この幅は何なのか?
空知信金さんに電話で聞いてみました。

すると地域密着型の信金さんらしい
答えが返ってきました。
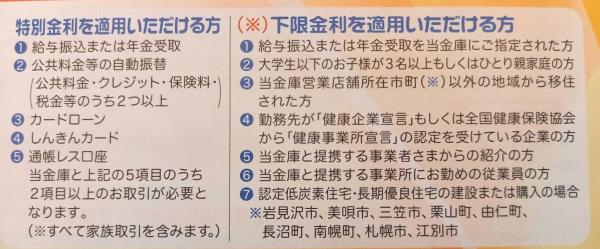
 
↑ こちらはチラシの一部の拡大。🔍

通常は0.75%の金利の設定ですが、
上の表のように信金さんとの
お付き合いの度合いに応じて、金利が
最大0.1%下がり、下限は0.65%に
なるという仕組みだそうです。

たしかに住宅ローンの融資だけの
お付き合いではなく、お給料の振り込みや
カードローンなどを契約してもらえれば
信金さんのビジネスチャンスも広がります。

金利が0.1%下がるのは、かなり大きいので
できる限りの条件を満たして、
最優遇金利で借りたいですね。

そして最近は本当に何でも
ネットで手続きができて便利ですね。
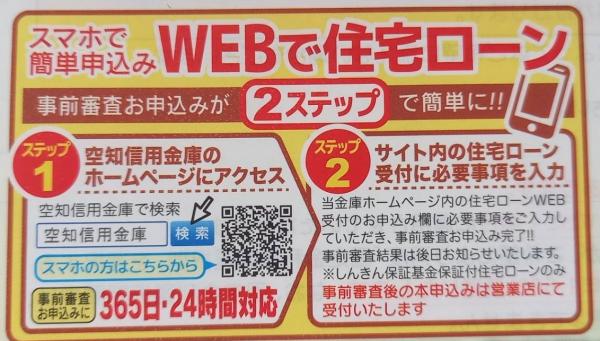
 
↑ こちらもチラシから。

事前審査もスマホで簡単にできるそうです。
どんどん我々営業マンの仕事が
減っていってるような・・・。

この1枚のチラシに私石川が気になる
ポイントがあと2点あるので、
それは次回に続きます。
金利、上昇 してます・・・。 ( ゚Д゚)

こんにちは。

TOKIOの城島リーダーに
顔が93%似ていると
AIに言われたことがある石川です。
 
↑ こちらは先日GEOで借りてきました。

もう何年も前の話ですが、自分の顔が
芸能人の誰に似てるかを判定してくれる
アプリで遊んでた際に、
同僚にやってもらいました。

すると上のようにTOKIOの城島リーダーと
93%似てるとのこと。93%似てるって。
そっくりってことじゃないですか
初めて言われました。

そんなことを思い出しながら、
上のベストアルバムの『宙船』
『Mr.Traveling Man』
熱唱している最近の石川でした。

さて、世の中コロナや
ロシアのウクライナ侵攻などの
影響で色々な物の値段が上がってますね。

我々の業界も昨年のウッドショックや
半導体不足の影響でボイラーが無い。
他にもメーカーの海外工場のロックダウンで
建材が入荷されない。など、様々な影響が
出てきています・・・。

そんな中、それに合わせて銀行の金利も
上昇傾向と言われていましたが、
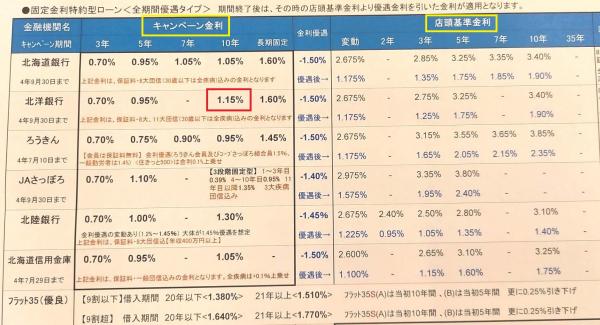
ついに北洋銀行さんの10年固定の
キャンペーン金利が0.1%上がりました。
 
↑ 当社の銀行、融資の担当が毎月作ってくれてる
  各銀行の一覧表です。

キャンペーン金利というのは
住宅購入、建築時に住宅ローンを
最初に組む時に適用される金利です。

対して、店頭基準金利は各銀行で
毎月設定されていて
例えば、キャンペーン金利で3年固定を
選んだ場合に3年が終わって、
次の段階を選ぶ際には、
この店頭基準金利が適用になります。

こちらの店頭基準金利も2年ほど前から
上昇してきているんです。
※各銀行、変動金利の店頭基準金利は
 ほとんど変わっていません。

最近、店頭基準金利も上がってきているうえに
金利が上昇傾向にあるとの状況から
最初のキャンペーン金利を3年にするか
10年にするか?というのは、お客様も
我々も迷うところです。

試しに、この0.1%のアップが支払いに
どれほどの影響があるかというと・・・。

・借り入れ 4000万円
・期間   35年
・金利   1.05%、1.15%

の条件で最初の10年の支払額を計算します。

金利1.05%の場合   
毎月 113,848円(ボーナス払いなし)

金利1.15%の場合
毎月 115,732円(ボーナス払いなし)

この0.1%の金利の差は

毎月 1,884円
年間 22,608円
10年間 226,080円

になります。
これが大きいと考えるか?
大したことないと考えるか?

今回は北洋銀行さん以外に
キャンペーン金利のアップというお話は
ないようですが、状況を見て、
他の銀行も追随する可能性は
十分にありますね。

JAさんも『今のキャンペーンの金利は
9月いっぱいのお申込みまで。』
と言ってます。

各銀行、事前審査を申し込んで承認になれば
その時点で現状の条件を確保できます。
なので、金利が上がる前に有利な条件を
確保するのも1つの手ですね。

様々な面で不安定な最近の世の中。
金利の状況や各銀行の動きも、
さらにこまめにチェックが必要ですね。

私石川、資金面のアドバイスだけでなく
融資の審査の書類も直接いただいて
お客様の代わりに銀行へ提出します。
こちらもお気軽にお申しつけ下さい。

住信SBIネット銀行 住宅ローン④

こんにちは。

火曜日の朝は
こっちもよく飲む石川です。
 
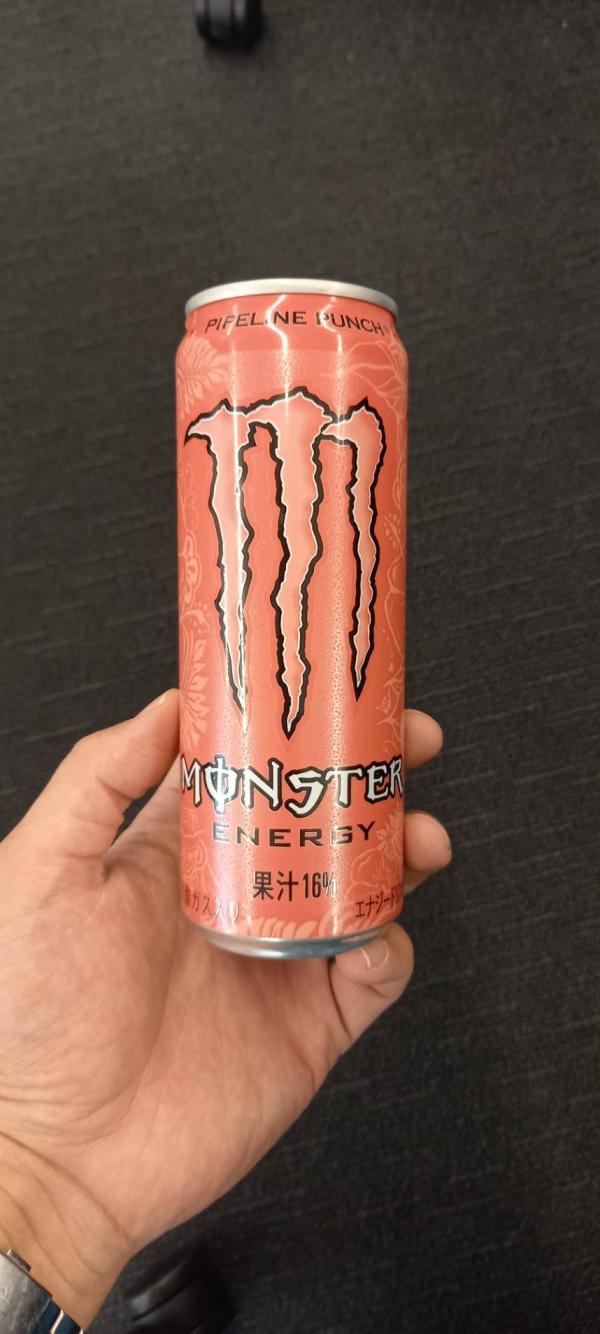
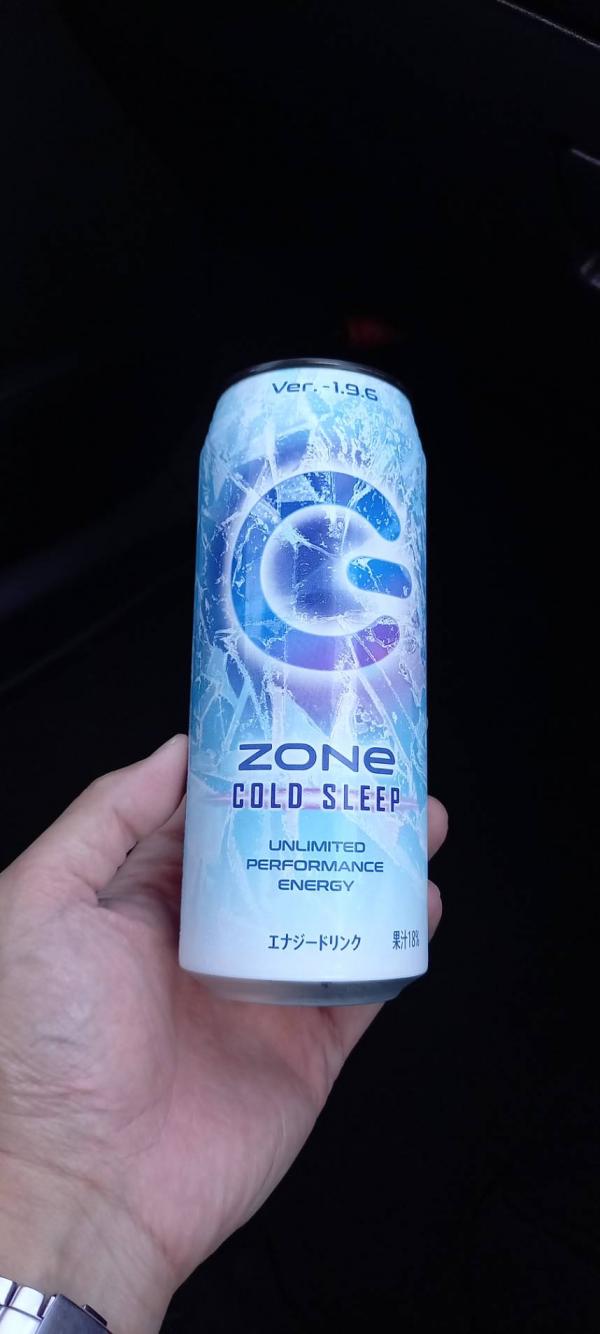
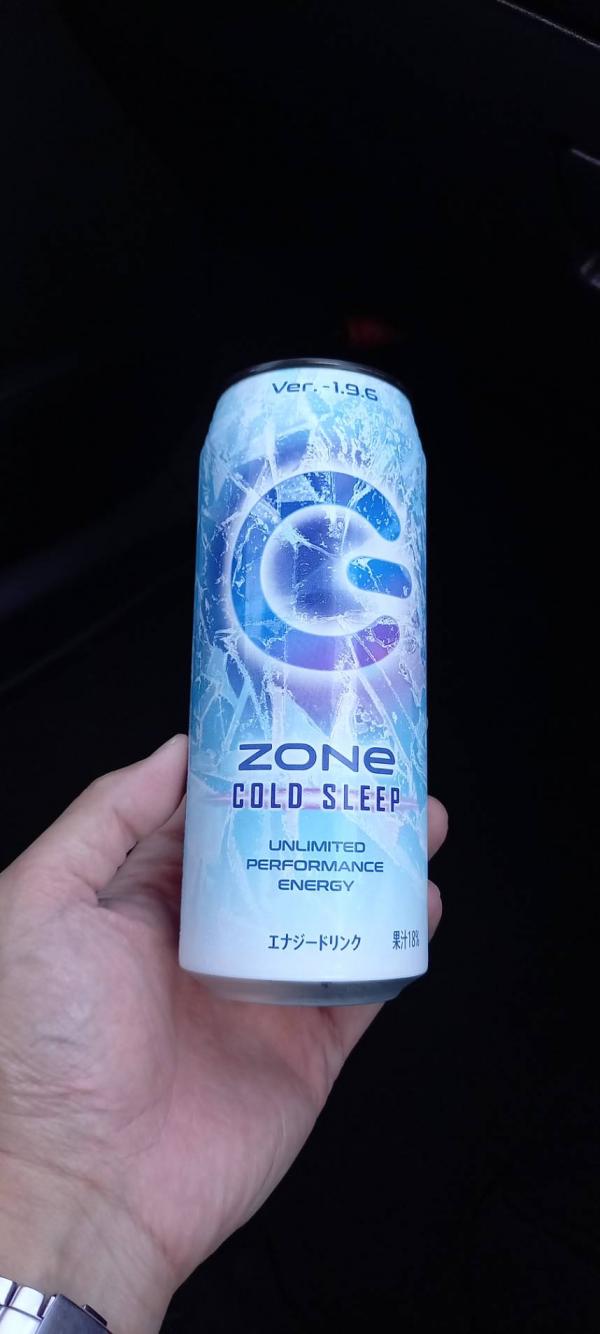
↑ 今回はこちら。

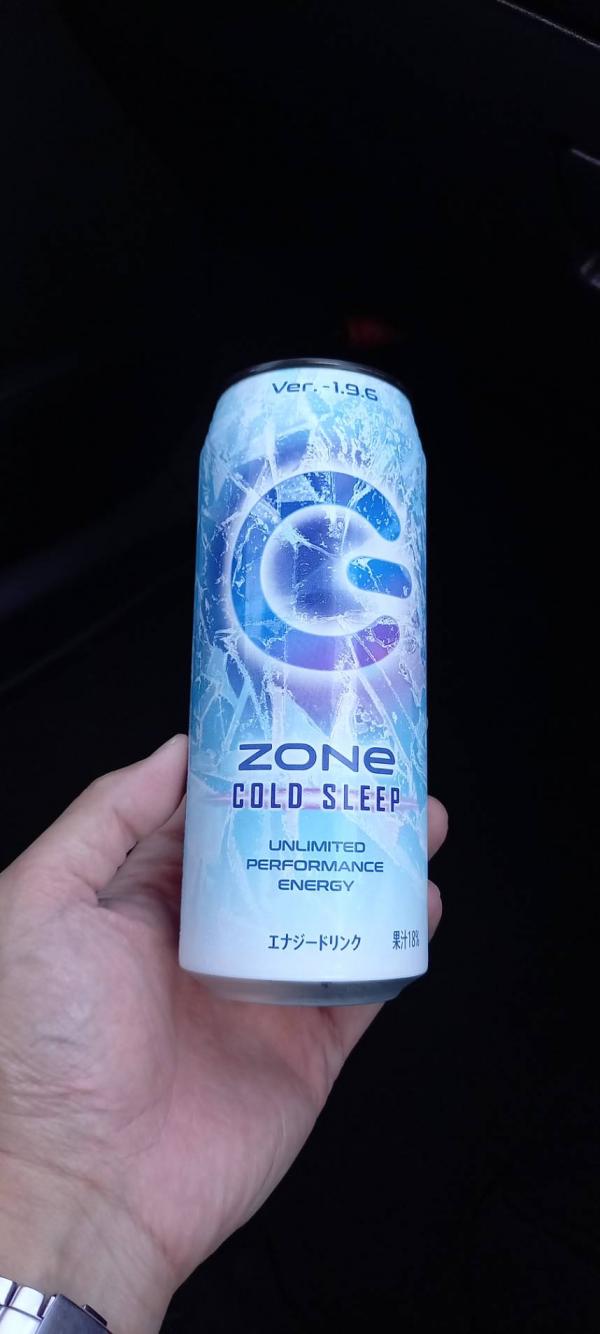
前回は『ZONE』でしたが
今回は『MONSTER』
どちらも値段はほぼ同じですが
ZONEの方が量が多い。

↑ こちらはZONE。
  両方色んな味があります。

そしてどっちも色んな味があり
新発売されると、とりあえず味見で
飲んでみますが、結局どちらも
ノーマルの味が一番好きです。

しかしZONEは500mlの大容量なので、
朝からお腹いっぱいになります。
糖分も多いでしょうから、本当に
飲みすぎには注意です。

さてさて、大人気のネット銀行
住信SBIネット銀行の住宅ローンの
お話も今回で4回目。今回は他の銀行と
団信の比較です。
 
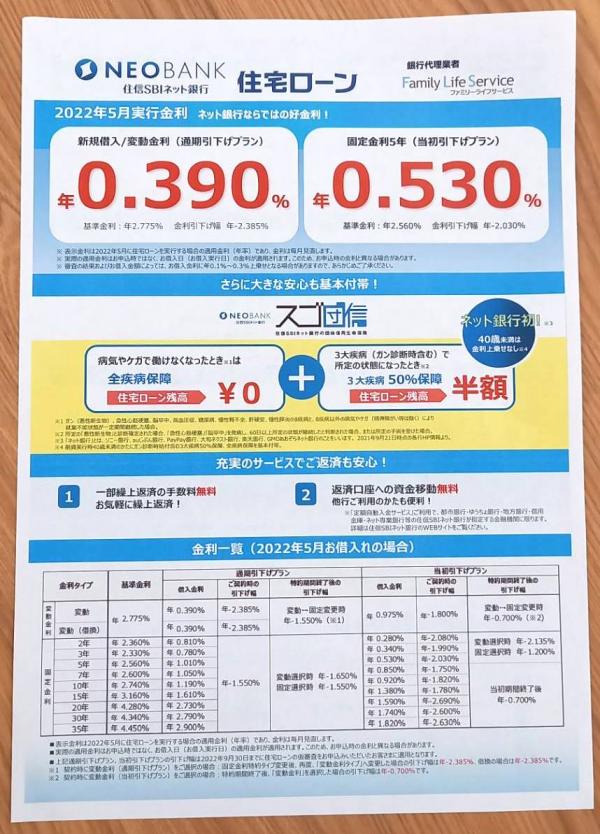
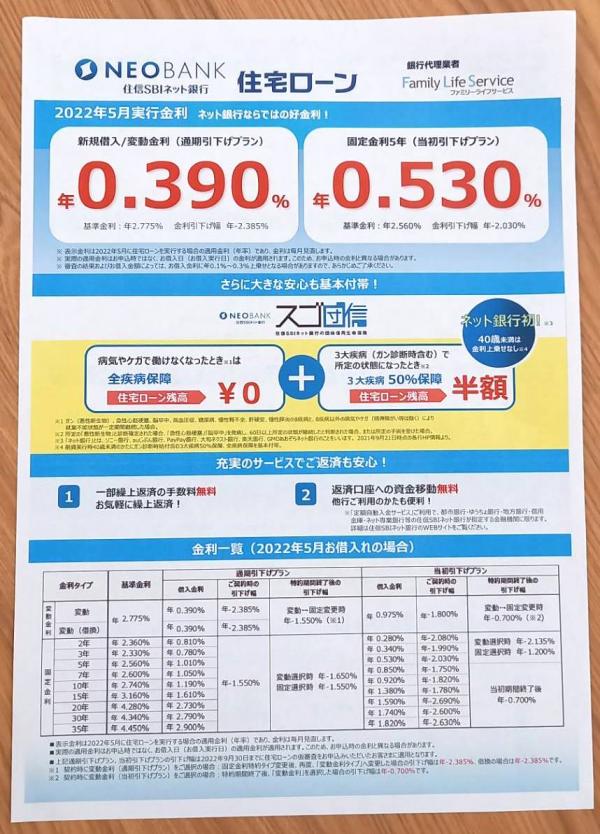
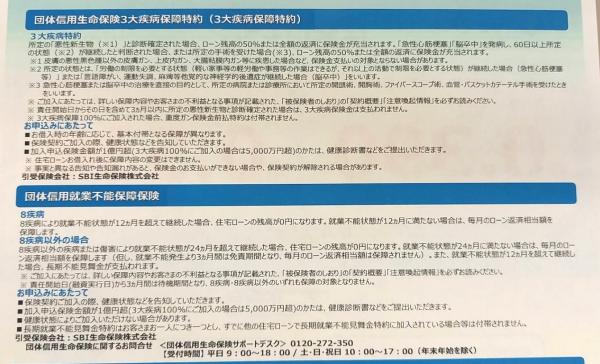
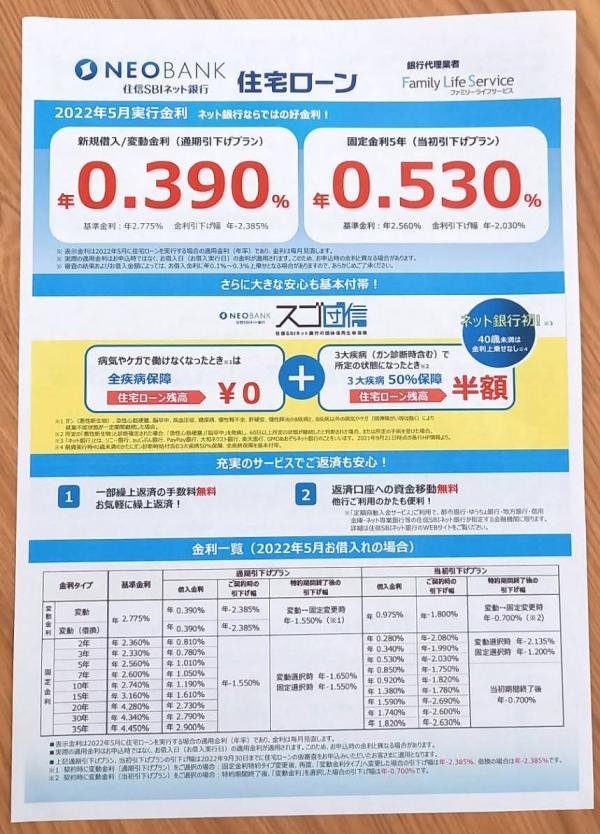
↑ おなじみの金利にインパクトのある
  このチラシです。

そして団信のお話しというと・・・。
 
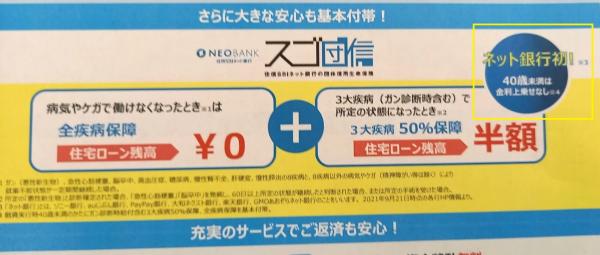
↑ チラシの真ん中あたりを拡大。🔍

住信SBIネット銀行の住宅ローンの
人気の秘密の大きな分部は金利の安さと
この団信。ネット銀行初の
3大疾病50%保障が無料
(金利の上乗せなし)でついてくる
のが人気の秘密。
※詳しくはこちらから

対して、一般の銀行の団信はどうでしょうか?
今回も団信に力が入っている北海道銀行の
団信と比較してみましょう。
 
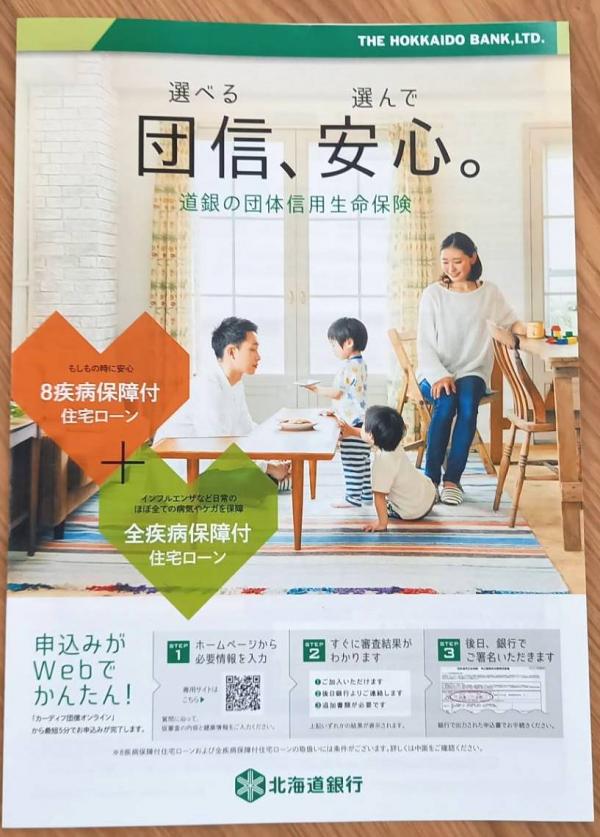
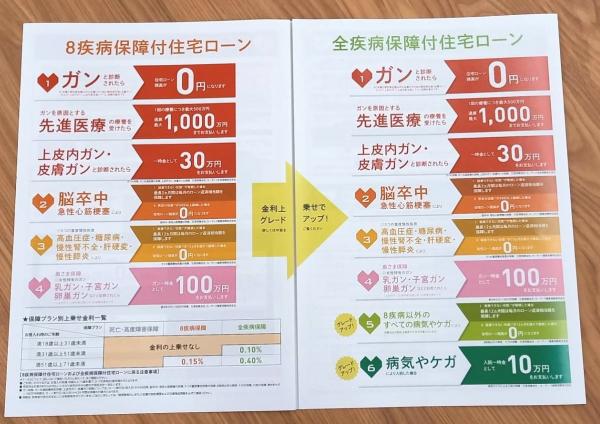
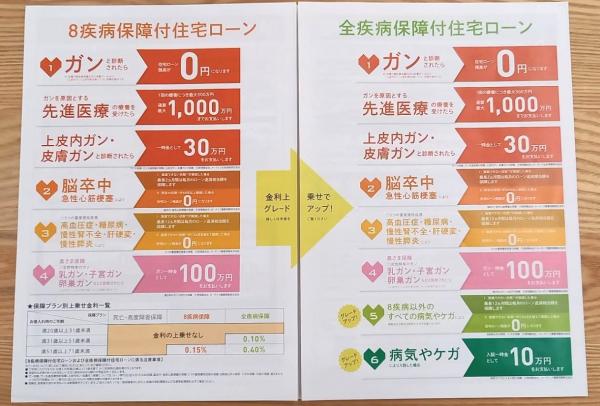
↑ 道銀さんの団信のチラシです。

僕の中では道銀さんは以前から団信には
力を入れてるイメージで、特約の
『奥さま保障』が最初に出た時は
お客様がみんな道銀さんを選んでた
くらいの覚えがあります。
ネーミングがわかりやすく、世の奥様達の
支持を集めたんだと思います。

最近では保障はさらにパワーアップ。
30歳以下のお客様はさらに安心の内容です。
 
↑ 小さいですが左下の表が、年齢によっての
  追加金利の違いです。

50歳以下の人が申し込む場合は上のチラシの
左半分の8大疾病保障付き
が金利の上乗せなしでつきます。

さらに30歳以下の方の申し込みは
右半分の全疾病保障付き
が金利上乗せなしでつきます。
※31歳以上50歳未満の方は金利が
 0.1%上乗せされます。

住信SBIネット銀行の団信は
がん、脳卒中、心筋梗塞の3大疾病で
所定の状態になった時には
残っている住宅ローンの50%が保険で
支払われるので、支払いはあと半分。
※所定の状態の詳しい内容については
 チラシ等をご覧下さい。

対して道銀さんの団信は
がん、脳卒中、心筋梗塞の3大疾病で
所定の状態になった時には
残っているローンの全額が保険で
支払われるので、残りの支払いは0円です。

どちらの団信も死亡や高度障害の場合は
ローンの全額が支払われるのは同じ。
ですが最近は平均寿命も伸び、若くして
亡くなる方の数は少なくなっています。

なので、亡くなった時のリスクよりも
病気になって働けなくなった際のリスクを
重要視する考え方もあります。

このリスクへの考え方(保険)、
金利、諸費用の経費、使いやすさなどを
トータルで考えた時に、どの住宅ローン商品が
自分に合っているのか?

それが住宅ローンを選ぶ際のポイントです。
団信が充実していれば、一般的にはご主人に
万一の事があった場合も残されたご家族は
住宅ローンが無くなりますので、マイホームに
支払いの心配がなく住み続けられます。

しかし、毎月の支払いを考えると
金利の安い商品も魅力です。

金利をとるか?団信をとるか?
お客様も選択が難しいですね。
しかし、逆に考えれば色んな商品から
自分のニーズに合ったものを選べる
という選択肢の多さはお客様としても
メリットだとも思います。

『どれを選んだらいいかわからない』
という方ご安心下さい。
私石川はそれをお手伝いするのが使命です。
いつでもお気軽に下記までご連絡下さい。↓↓↓

住信SBIネット銀行 住宅ローン③

こんにちは。

1週間の疲れがくる火曜日には
これをよく飲む石川です。
 
↑ こちらは初めて飲む味。
  ライチとグレープフルーツ風味。

我々のお休みは基本、水曜日と木曜日。
我々の火曜日は一般の皆さんにとっての週末。
そして私石川は月曜日の夜に
バスケをやっているので、
火曜日の疲労はピーク。

そんな日には少しでも元気に過ごすために
エナジードリンクの力を借ります。💪
1本200円程度のドリンクにどこまで効果が
あるかはわかりませんが、エナジードリンクの
味が好きなので飲んでます。
※1本に糖分も相当含まれてると思うので
 飲みすぎには注意しています。

さてさて、前々回まで人気の住宅ローン
住信SBIネット銀行の住宅ローンを
紹介しましたが、今回も関連のお話。
 
↑ もうおなじみのチラシです。

こちらの住宅ローンが今、大変注目されてる
と2回に渡ってお話してきました。

その要因は

・金利が安い
・団信が充実してる

というのが、最大の要因です。

その後、もう少し調べてみると
振込手数料やATMの引き出しの手数料が
毎月最大20回まで無料などの特典も
あるそうです。
※取引状況の段階によって、回数は
 変わってくるそうです。

そんな住信SBIネット銀行の住宅ローン。
聞いてる限り、メリットばかりですが
デメリットはないのか?と気になるのは
僕だけではないはず。

デメリットというわけではないですが、
北海道銀行や北洋銀行と
比べて何が違うのか?

一番の違いは
事務手数料の額です。
 
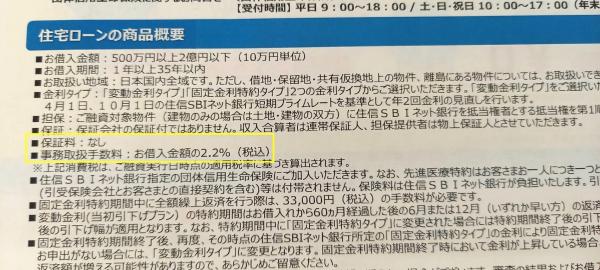
↑ チラシの拡大です。ポイントは
  黄色い四角の中です。🔍

一般的な住宅ローンでかかってくる費用の
保証料はなし。となってますが、
事務取扱手数料:お借入金額の2.2%(税込み)
となっています。

具体的に計算すると4000万円の借り入れの場合

4000万円×2.2%=880,000円

88万円の事務手数料がかかりますので
諸費用の部分が88万円アップします。

対して、北海道銀行は。↓↓↓
 
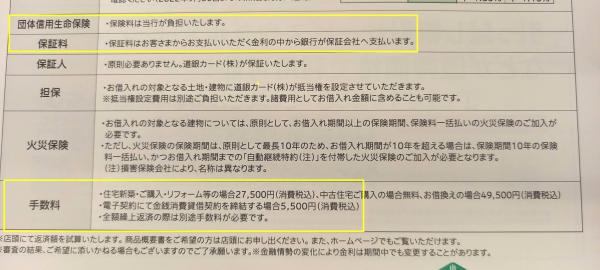
↑ 北海道銀行のチラシより。🔍

上の四角は保証料と団信について。
基本、保証料はかかりません。
団信も金利アップはありません。
※年齢や条件によっては
 アップする場合もあります。

そして下の黄色い四角です。
事務手数料は27,500円(税込み)
電子契約の場合はこれに5,500円(税込み)
がプラスされ33,000円(税込み)です。

なので、住信SBIネット銀行と
北海道銀行の事務手数料を比較すると

住信SBIネット銀行 880,000円
北海道銀行   33,000円

事務手数料は
847,000円の差になります。

それぞれの銀行で同じ物件を購入する想定でも
トータルでかかる費用は北海道銀行が
約85万円安くなります。

いかがでしたか?
金利や団信だけの比較ですと
住信SBIネット銀行は有利ですが
全体の諸費用は北海道銀行が
安くなります。

住宅ローンを検討する上で
金利の低さはとても大事です。
しかし、他の要素も見逃してはいけません

次回は団信について比較してみます。
お楽しみに。

住信SBIネット銀行 住宅ローン②

こんにちは。

約2週間ぶりに
TVを観た石川です。
 
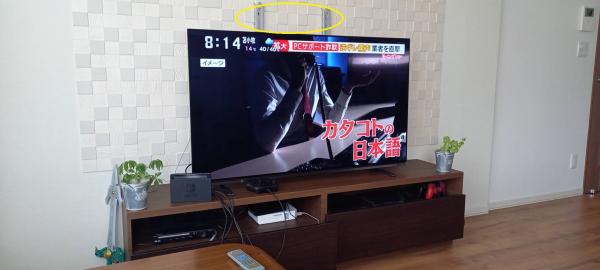
↑ 新しいTVが来ました
  元々の壁掛けTVの金具に新しいTVは
  合わず、金具が見えてます・・・。

自宅を新築した約7年前に
一緒に購入したTVでしたが、
春から調子が悪く、音声だけで画面が
映らないトラブルが起き始めました・・・。

画面が映らない症状は日を追うごとに
悪化していき、5月の後半には
ほとんど映らなくなりました。

そして新しいTVを購入し、自宅に届くまで
約2週間、TV無しの生活でした。
けどスマホがあれば、僕は大して
不便ではなかったです。
※不便はDVDが観れないくらいですね。

さて今回は前回のネット銀行の
住宅ローンのお話の続きです。
 
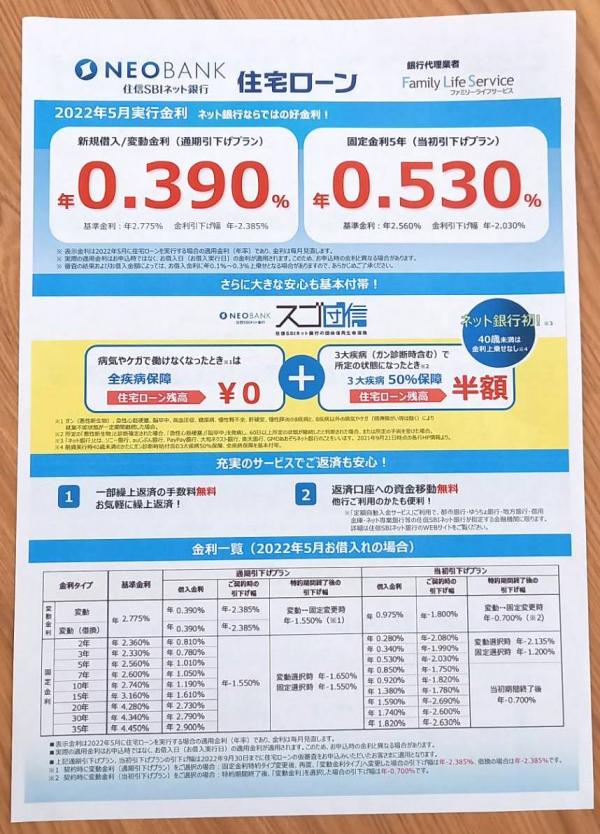
↑ チラシです。

紹介している住宅ローンは
住信SBIネット銀行の商品。

こちらはフラット35でおなじみの
ファミリーライフサービスさんが
この住宅ローンの窓口になった
ということで、紹介いただきました。

そんな住信SBIネット銀行の住宅ローンですが
かなりの反響があるようで、
ファミリーライフサービスさんにも
毎日問い合わせが来てるようです。

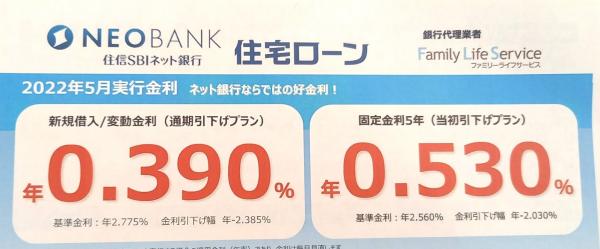
その理由は、まずは金利です
 
↑ チラシを拡大。🔍

う~ん。インパクトのある数字です。
土地も建物も金額が上がっている昨今
安い金利で毎月の支払いを抑えられるのは
魅力的ですね。

しかし、金利だけを見れば、他のネット銀行
などでも似たような金利を出しています。
それなら他に何が人気なのか?

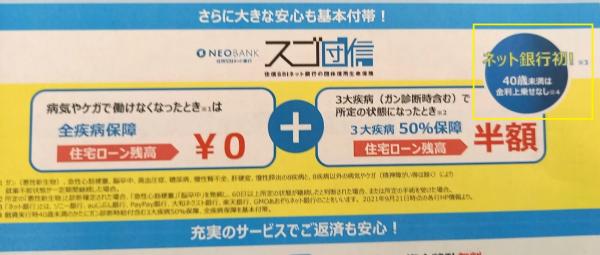
もう一つの要因はこちら。↓↓↓
 
↑ こちらもチラシを拡大。🔍

こちらの『スゴ団信』チラシにも
書いていますが、病気やケガで
働けなくなった時は
住宅ローンの残高が0円に
※細かい条件は説明すると長くなるので
 こちらをご確認下さい。↓↓↓
 

さらに3大疾病で所定の状態になった時
※こちらも上をご確認下さい。

住宅ローンの残高が
50%保障されます
※ローンの残高が3000万円でしたら、
 1500万円が保険で支払われ、
 残高は1500万円になります。

この2つの保障ですが、基本
どこの銀行にも似たような保障は
色々用意されています。

しかし、これらの手厚い保障の団信を
選択すると、基本どこの銀行も
金利がアップしてしまいます。

金利が安くても、この団信の保障を
充実させすぎると金利が上がり
低金利のメリットがなくなってしまいます。

しかし、今回この
住信SBIネット銀行の住宅ローンは
3大疾病50%保障の団信が
金利のアップ無しでつくのです

これはネット銀行の住宅ローンでは
初めてのようです。
※チラシの右上の黄色い四角に
 書いてありますね。
※40歳未満の方という条件はあります。

いかがですか?
低金利+団信の金利上乗せ無し
この2点が人気の秘密のようです。

住宅ローンの選択肢は色々ありますが
金利と団信は重要なポイントです。
他にも手数料や保証料の額や
つなぎ融資の有無などなど
色々な要素もあります。

どれがいいのか迷う・・・。
というお声も多いので、そんな時は
私石川にご相談いただければ幸いです。

具体的な数字もご用意して
詳しく説明させていただきますので
お気軽にお問い合わせ下さい。↓↓↓

住信SBIネット銀行 住宅ローン

こんにちは。

ついにこれが
全巻揃って嬉しい
石川です。
 
↑ 全30巻です。

ブックオフさんの100円コーナーで
買い集めましたが、思ったより
早く全巻揃いました。

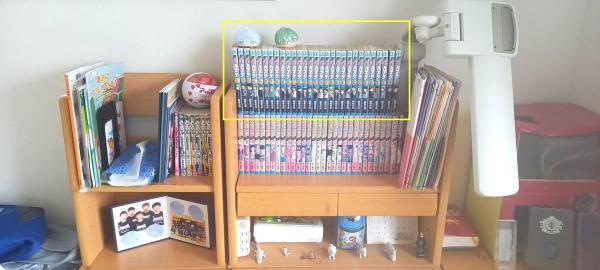
↑ 次男の机にスラムダンクと
  一緒に並んでます。

通しで真剣に読んでみると
とっても良かったです。
感動しました。

主人公たちは高校生ですが、とても
高校生レベルじゃないバスケの
必殺技の応酬。
けど少年誌の漫画なので、
個人的には全く問題なし。

当時話題にもなりましたが、作中で作者の
『スラムダンク』への
愛、リスペクトを感じる描写も
多々ありましたね。

漫画は番外編や読み切りがまだ
あるようなので、引き続き
集めようと思っています。

さて、今回は久しぶりに銀行の
住宅ローンのお話です。

紹介するのはネット銀行の
住信SBIネット銀行の住宅ローンです。
 
↑ 実際のチラシです。

こちらのチラシ、フラット35の窓口で
おなじみでいつもお世話になっている
『ファミリーライフサービス』の
溝口所長からいただきました。

なぜフラット35の担当の方からこのチラシが
来たかというと、今回のこの住宅ローンですが、
ファミリーライフサービスさんが
窓口になってくれるとのこと。

ネット銀行なのに今回のこの商品、
ネットではなく書類をご記入いただき
ファミリーライフサービスさんに提出。
という流れになるそうです。
※ネットで手続きするのは別の商品で
 今回のチラシの内容とは異なるようです。

流れはともかく、この住宅ローンの商品
今すごい人気だそうで、溝口所長のところにも
毎日かなりの問合せが来てるそうです。

それもそのはず、チラシを見ても
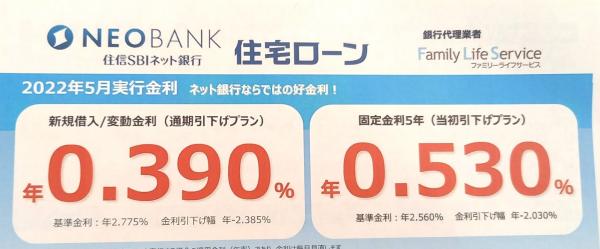
とにかく金利が安い
 
↑ 変動と5年固定です。

個人的には最近、金利は上昇傾向
という状況のなかで、秋口には銀行の
キャンペーン金利も上昇するのでは
という話も聞きます。

金利が上昇するのではという話のなかで
変動金利を選ぶのはどうなんだろう?
と個人的には思います。金利が上がる方へ
変動したら支払いが増えちゃいますからね。

しかし、各銀行のキャンペーン金利
3年固定の金利が0.7%前後だということを
考えると、仮に金利が0.2%上昇したとしても
0.59%です。まだ銀行の金利よりも安い。

最近は土地の値段も建物の値段も
上昇傾向なので、ローンの借入額も
4000万円以上というのも珍しくありません。

そんな中で毎月の支払いの額を下げるには
金利が安い銀行を選択するのは当然ですね。
人気の理由がわかります。

ちなみに5年固定の金利は0.53%。
各銀行は0.95%前後なので、
こちらも安い

金利が上昇傾向なので変動は心配・・・。
という方には5年固定もありです。

いかがでしたか?
今人気の住宅ローンの人気の秘密。
それは圧倒的な金利の安さ。

しかし、金利の安さだけなら、他のネット銀行も
似たような内容の住宅ローンもあるはず。

人気の秘密の他の要因は
次回に続きます。お楽しみに。

JAさっぽろさん 住宅ローン③

こんにちは。

昔から左利きに憧れてる
石川です。
 
↑ 我が家の次男は左利き。けど
  バスケのシュートは右手。
  長男は右利きですがバスケの
  シュートだけは左でした。

私石川、右利きで左手、左足で何かをするのは
全くできません。基本、不器用なんです・・・。
唯一、左手が少しは使えるバスケでも
右手とのバランスの悪さに苦労してます・・・。

なので、個人的には左利きには憧れますが
昔から人口比の1割程度と言われている
レアな左利きの方々は字を書く時、料理の時
など様々な場面で不便をされてますよね。
※スポーツの世界ではサウスポーは
 重宝されるんですけどね。

しかし、そんな左利きの方々にも世の中が
少しずつ優しくなってるのかな。
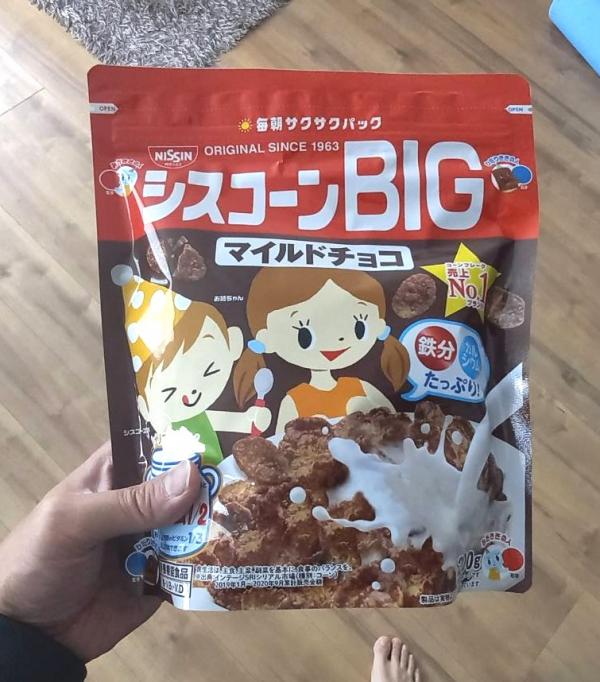
と感じたのが、この商品。↓↓↓
 
↑ 日清シスコさんのこの商品。
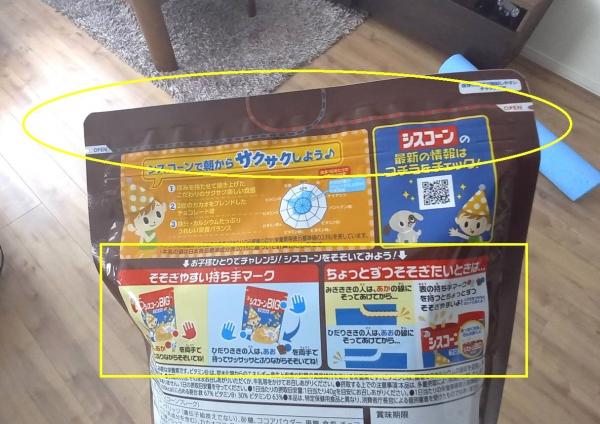
  裏を見ると・・・。


↑ 素晴らしい

左利きの方や子供も袋を開けやすく、
器に注ぎやすくするための心遣いが。
自分が袋を開けようと裏面を見た時に
『おおっなんて親切。』
と思わず声が出ました。

以前ラジオで聴いたのですが、たしか
江別の蔦屋書店さんに左利きの方向けの
グッズ専門店ができたとか。

一度見に行って、その道具を右利きの僕が
右手で使用したら、どれほど不便に感じるか?
体験したいと思います。

さてさて、前回まで2回続いた
JAさっぽろさんの住宅ローンのお話。
今回は3回目です。
 
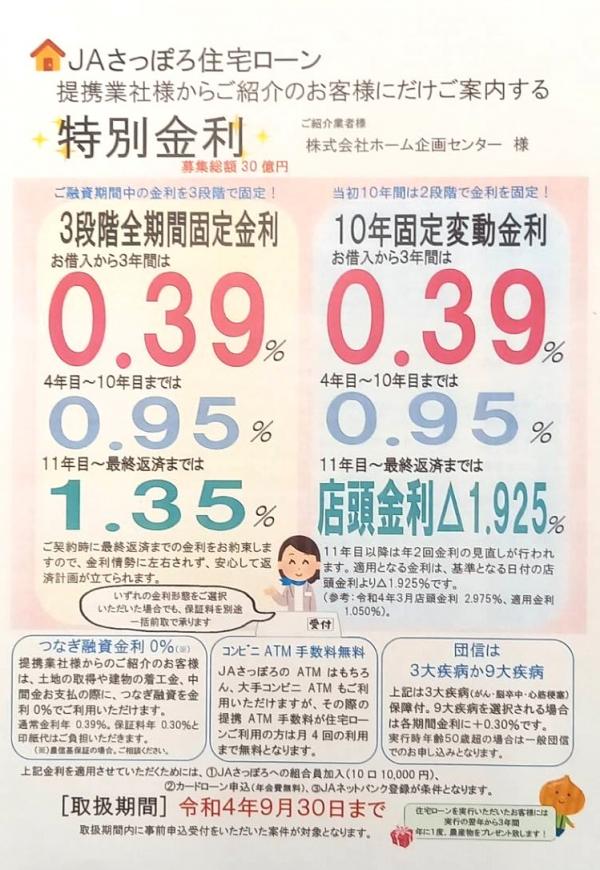
↑ チラシです。

JAさっぽろさんのこの商品

・金利が安い
・全期間固定金利で安心
※3段階で2回金利は上昇しますが
 金利は確定。
・3大疾病団信もついてくる
※年齢等によって変わります。
・おまけもあり。

といったメリットがあります。

とってもいい内容です。
しかし、いいことばかりは怪しい。
僕はメリットばかりを並べられると
デメリットはないのか?
と気になるタイプです。

僕は最近、あまりJAさんはお客様に
ご提案していませんでした。ですが
メリットだけを見るなら、世の中
みんながJAさんでローンを組むはず。

道銀さんや北洋さんと比べた時に
何が違うのかというと・・・。

保証料がかかるかどうか

ここが大きいと思います。
保証料というのは、すっごく簡単に言うと
保証人になってもらうため
に払うお金のことです。

お金を借りる時に借りた本人が
お金を返せない時に本人に替わって
お金を支払う人が保証人。

↑ そんな話はこれが勉強になります。

この仕組みを人ではなく会社にしたのが
最近の住宅ローンの仕組みです。
お客様が保証料を支払って、保証会社に
保証人になってもらう。こんな感じです。

↑ 保証人の場合はこんな感じ。
  悪い感じがしますね~。

この保証料の額がお願いする保証会社や
お客様のお勤め先、ご収入、勤続年数
などの条件よって変わってきます。

ちなみに道銀さんは
『道銀カード株式会社』
北洋さんは
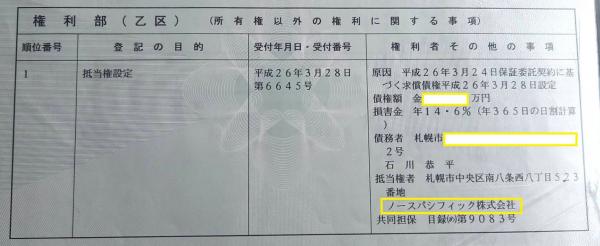
『ノースパシフィック株式会社』

という思いっきりグループ会社が
メインの保証会社です。これらが
保証会社の場合は保証料が0円
という場合がほとんど。

↑ 私石川のマイホームも
  北洋さんの住宅ローンです。
  保証会社はノースパシフィック㈱

JAさんで多い保証先の
『北海道農業信用基金協会』で
融資を受ける場合は

ローンの借入額が3000万円の場合
保証料は40万円程度かかります。
※条件によって、もっとかかる
 場合もあります。
※一般的な保証会社は60万円程度の
 ところが多いので、安めです。

道銀さんや北洋さんは保証料がかからないのに
対して、JAさんは保証料がかかる。
マイホーム計画のトータルの支出が
数十万円変わるのは、お客様にとって
大きいことか?小さいことか?

40万円あれば、あきらめていたオプションが
つけられるかもしれません。しかし、40万で
将来的に支払いの安心な金利でローンが組める。

とっても悩ましい問題ですが、今までは
金利の上昇はあまり想定されてなかったので
総予算重視で道銀さん、北洋さんの
住宅ローンの多かったです。

ですが、今後わりと近い将来に
金利が上がることになれば、JAさんの
商品も比較するべきな気がします。

いかがでしたか?この手のお話は
難しくて長くなってしまいがちですが、
お客様にとっても大事な問題です。

お話が住宅ローンについて深く考えるような
テーマに変わってしまいましたが、
ご興味がある方は石川までお問い合わせ
下さい。いつでもご説明、ご提案します。

JAさっぽろさん 住宅ローン②

こんにちは。

久しぶりにCDを借りてきた
石川です。パート②
 
↑ なつかしい②。

前回のBOOWYと一緒に
借りてきました。

こちらはもろに我々世代です。
TV番組ASAYANのオーディションで
選ばれたケミストリーの2人。

このオーディションにはEXILEの
ATSUSHIさんやNESMITHさんも
参加してましたね。よく覚えてます。

ケミストリーの歌はカラオケでも
取り合いになったくらいです。
本当になつかしい。

このCDを車で流しながら
当時を思い出して熱唱しました。
『な~つくさが~』

さて、前回紹介した
JAさっぽろさんの商品の続きです。
 
↑ チラシです。

金利が上昇の気配があるこの頃。JAさんの
この商品は全期間固定金利。
※途中、2度金利が変わりますが
 金利は決まった数字です。

最初から最後まで金利が確定しているので
支払額も確定してます。なので、将来の
返済計画も立てやすいのが安心です。
※チラシにも書いてありますね。

そして、この固定の金利が低金利
というのも大きなメリットです。
そしてチラシの右下には。
 
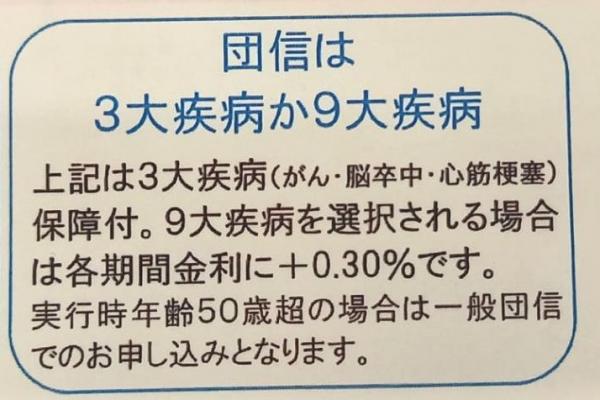
↑ 拡大しました。🔍

ちゃんと
3大疾病の団信もついています。
3大は(ガン、脳卒中、心筋梗塞)無料。
JAさんは独自の9大疾病保障もあります。
※9大疾病の場合は固定の金利にそれぞれ
 0.3%がプラスされるので注意です。

JAさんのこの商品
メリットを並べると・・・。

金利が低い
金利が全期間固定
3大疾病団信が無料でつく
+オマケつき。

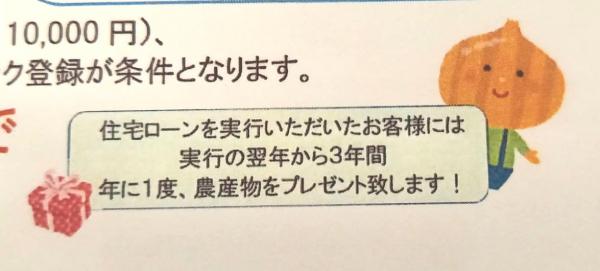
気になる最後のオマケとは・・・。
 
↑ 四角の中にご注目。

融資実行の翌年から3年間、年に一度
農産物をプレゼント。
実にJAさんらしい独自のサービス。

この農産物のプレゼント
ここ数年の内容を聞いてみると
『玉ねぎ5キロ』とのことです。

いかがでしたか?
前回、今回とメリットを並べましたが
デメリットはないのでしょうか???

次回はそこのお話もしてみようと
思います。お楽しみに。

JAさっぽろさん 住宅ローン

こんにちは。

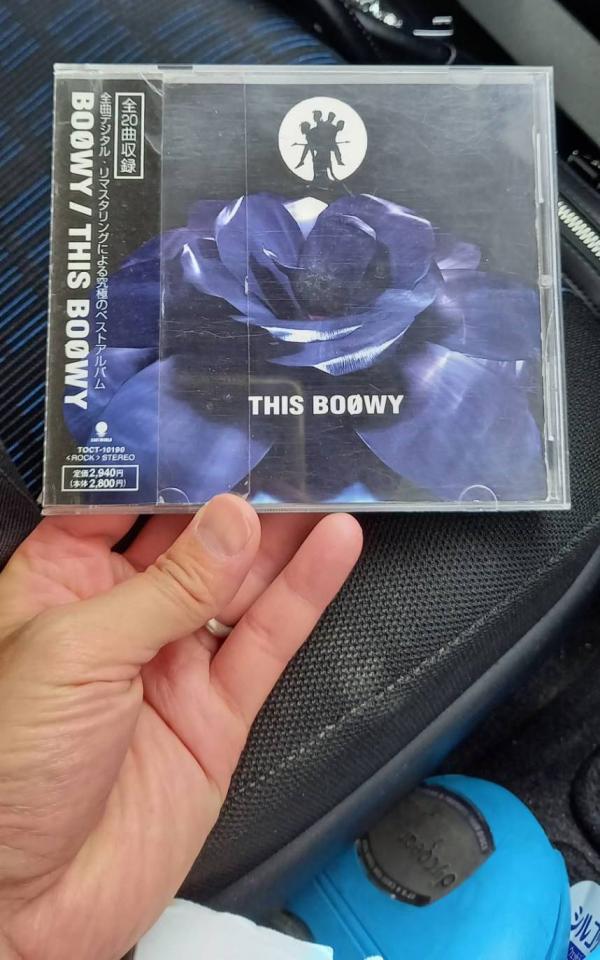
久しぶりに
CDを借りてきた石川です。
 
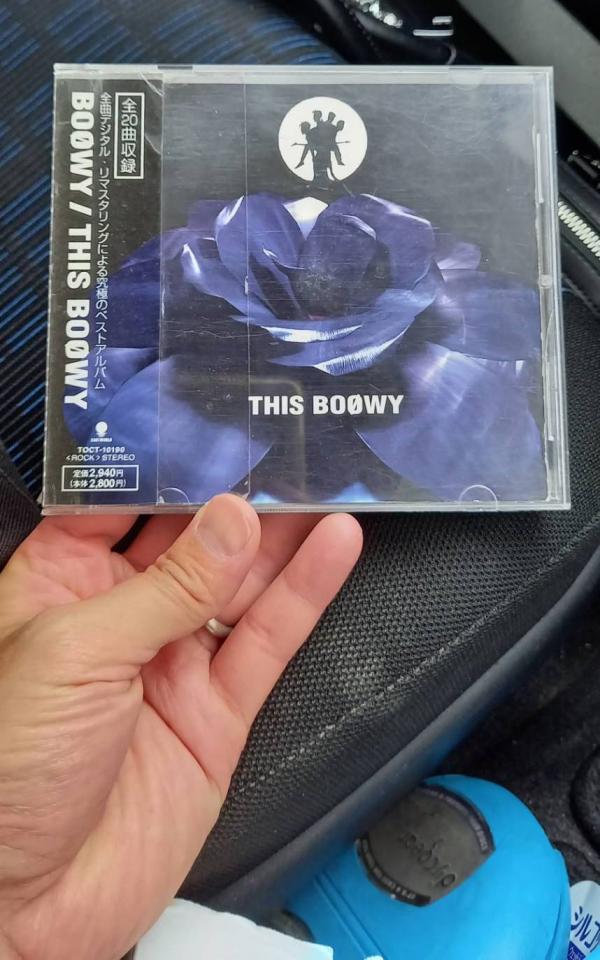
↑ 懐かしいです。

私石川、BOOWYはリアルタイムでは
聞いてなく、20歳頃に先輩の影響で
聞くようになりました。

そして、このCDの収録曲は
どの曲もカッコイイ
25年以上前の曲とは思えません。

実はこのCDを借りる前日にTVの歌番組で
歌ってる布袋寅泰さんを観て
久しぶりに聴きたくなったのです。

布袋さんは今でもカッコイイですね。
むしろ今のほうがカッコイイ
僕も年をとってもカッコイイおじさんに
なりたいものです。

さてさて、最近は世の中 色々な問題が
ありますが、そんな影響等もあり
住宅ローンの金利も
上昇傾向のようです。

まだ最初のキャンペーン金利が上がる
(最初の3年固定や10年固定の部分)
という話は聞いていませんが、
固定期間が終了後の店頭基準金利は
上がってる銀行もありますね。

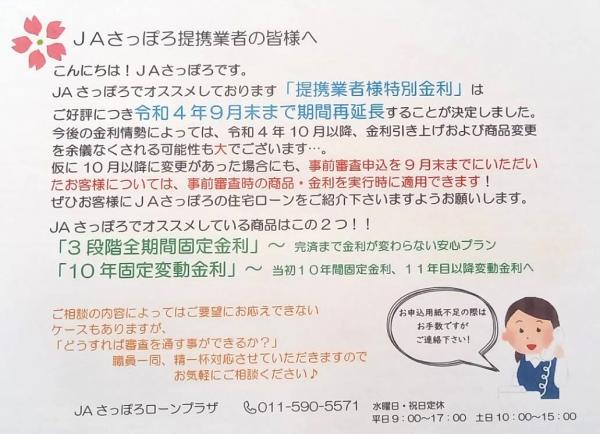
そんな中JAさっぽろさんから
こんなお知らせが。↓↓↓
 

JAさんもやはり『今後の金利情勢によっては
10月以降は金利引き上げおよび商品変更を
余儀なくされる可能性も大でございます。』
と言ってますね・・・。

こんな状況の中、強いのは
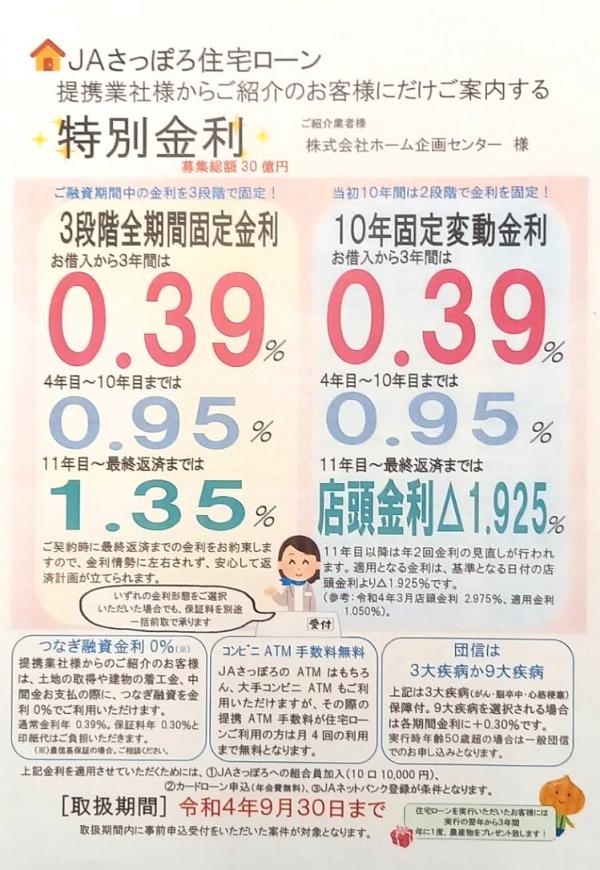
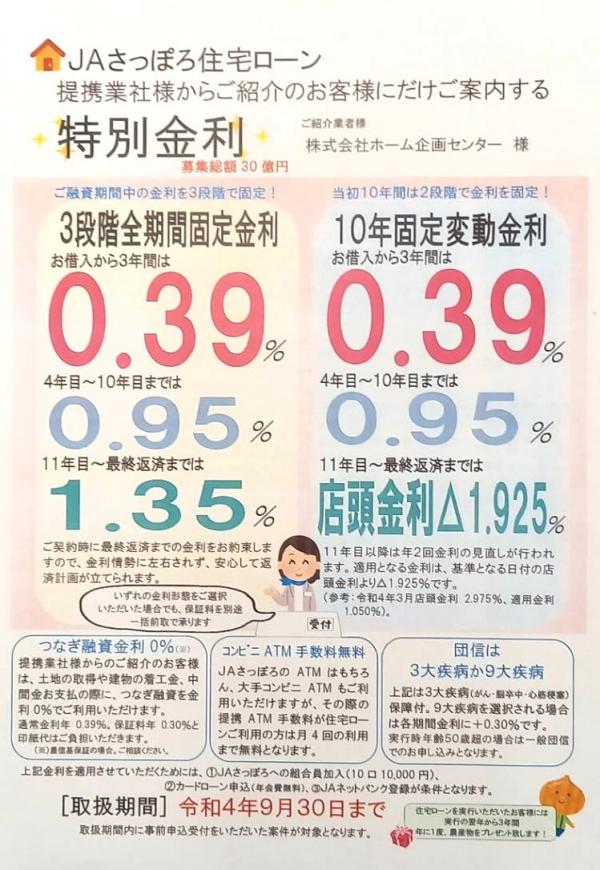
JAさっぽろさんの商品。↓↓↓
 
↑ こちらはチラシです。

何と言ってもこの商品
3段階の金利パターンになっており
2段階、金利は上昇しますが、
金利は全期間で確定しています。

そして、その最初3年の金利が低い
何とびっくりの0.39%
これは業界トップクラス
※他は当初3年は0.7%が多いですね。

そして最初の3年が終わった
4年目から10年目の間は0.95%。
この金利も低い
※ろうきんさんが同じ金利です。

そして最後11年目から35年の
最後までは1.35%。
※今月のフラット35の金利は
 1.43%。なので低い

これらの金利が各期間固定です。
ずっと変動しないんです
なので、支払いの額は確定ですから
今後の支払い計画が安定しますね。

金利を考える際には
金利の上昇傾向の時には
金利は固定を選ぶのはセオリーです。
※下降傾向の時は変動です。

いかがですか?このJAさんの商品
短期金利、長期金利の商品の
それぞれのいいとこどり。
って感じです。

金利上昇が起こりそうな今の
情勢にはピッタリの商品です。
今後何回かに分けて、もう少し詳しく
紹介していきますね。

道銀さんの団信の特約②

こんにちは。

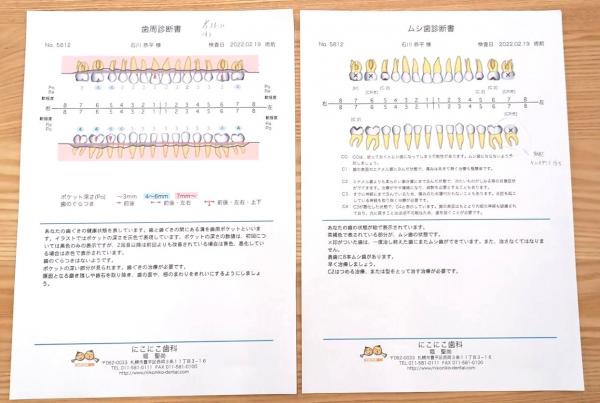
6年ぶりに
歯医者さんへ行った石川です。

↑ 今回は自分の歯の状態をこんな
  図で教えてくれました。

基本、歯は丈夫なつもりですが、
さすがに6年も行ってないと、
虫歯候補がいくつもあったり、詰め物が
とれていたり、汚れていたり・・・。

仕方ないですが、これを機に全部
直してもらおうと思います。
※いつも混んでる歯医者さんなので、
 なかなか進みませんが。

さて今回は前回の続き。道銀さんの
団体信用生命保険の特約のお話です。
 
↑ 前回は2つの違いをお話ししました。

30歳以下の若い方は病気へのリスクが
低いため、全疾病保障を選んでも
金利の上乗せはなし。年齢によって
条件は違います。とお話ししました。

今回は全疾病保障を選んだ際の
特約の具体例を紹介しますね。
 
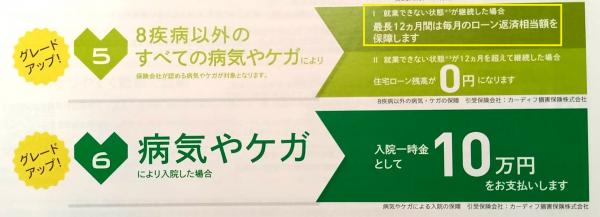
↑ ポイントは黄色い四角の中です。

2月の末頃に以前
お家を建てていただいた
N様から電話がきました。

お話を聞くと・・・。
『石川さん、先日コロナになっちゃいまして
 10日間程仕事を休んだんです。
 加入している道銀の団信で
 何か保障されませんでしたっけ???』

とのこと。症状は熱が出たそうでしたが、
幸いお電話をいただいた際には、
『熱も今は下がりました。』
と少し回復されたとのこと。
回復されて何よりです。

現在も20代で道銀さんの団信に加入時も
20代のN様。当然、金利アップなしで
全疾病保障を選ばれています。

今回の状況は団信の特約では
どの部分が対象になるのか???
 
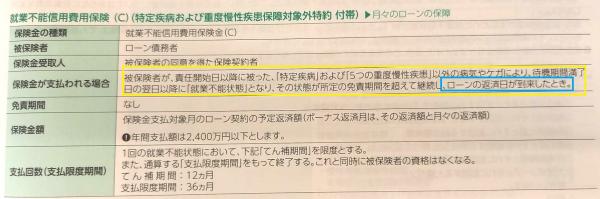
↑ 団信のしおりから抜粋です。

対象になりそうなのは、この
『就業不能信用費用保険』です。

中身をさらに抜粋すると・・・。

被保険者が、責任開始日以降に被った『特定疾病』
および『5つの重度慢性疾患』以外の
病気やけがにより待期期間満了日の
翌日以降に就業不能状態になり
その状態が所定の免責期間を越えて継続し
ローン返済日が到来した時。とあります。

漢字が多くて読みにくいですね・・・。
もう少しわかりやすく要約します。
その前に『就業不能状態』
の定義を。↓↓↓
 
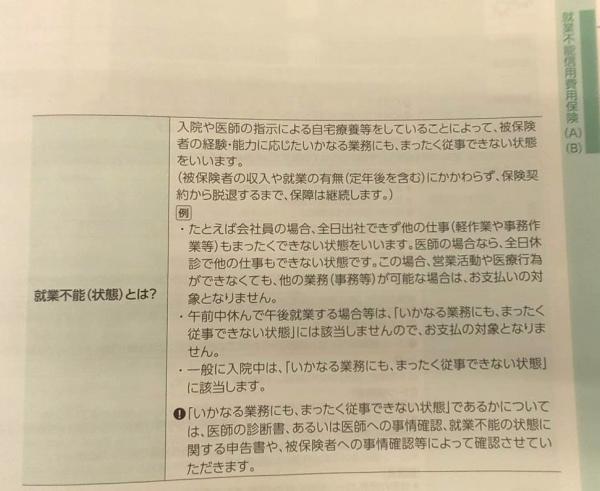
↑ こちらもしおりからの抜粋。

就業不能状態とは、
いかなる業務にもまったく従事できない状態。
例えば、会社員の場合
全日出社できず他の仕事(軽作業、事務作業)も
全くできない状態や入院している状態のこと。
※リモートワークができるのであれば
 就業不能状態ではないんでしょうね。

ということは、コロナで寝込んで
会社を10日間お休みしているN様の
状況は10日間の就業不能状態です。

そして、この状態が毎月のローンの
お支払い日(道銀さんは6日16日26日のどれか)
まで続いている場合、その月のローンの
お支払いが保険によってカバーされます。
※ボーナスも併用の場合のボーナス月は
 毎月分とボーナス分もどちらもです。

なので、今回のN様の場合、10日間のお休みが
ローンの支払日をまたいでいたそうなので
この特約の対象になりました。

保険の手続きや症状や状況が保険の対象に
なるかどうかの問合せも道銀さんの団信の
引き受け保険会社の
『カーディフ損害保険株式会社』の
フリーダイヤルで教えてくれます。

N様からお電話をいただいて、まずは
道銀さんに確認し、N様からカーディフさんに
お電話していただいたところ、
『手続き、簡単に済みそうです。』
とのことでした。良かった。

今回はお客様の団信のお支払い例でした。
最近は各銀行、団信の内容は充実してきてます。
団信の内容も住宅ローンを選ぶ
大事なポイントですね。

団信については他の金融機関や
別の特約についても今後、掘り下げて
いこうと思いますのでお楽しみに。