JA道央さんの住宅ローン③

こんにちは。

最近の休みの日の午前は
『宅建士』の過去の試験を
時間を計って、マークシートで
実際の試験と同じように
チャレンジしている石川です。
 
↑ 実際の過去問をダウンロードして、印刷して
  実際の試験さながらにやっています。

1回の試験は全45問を1時間50分でやります。
私石川、学生の頃からテストは制限時間の前に
いつも終わっていましたが、今もそうです。
見直しをいれても1時間30分ちょいで終わります。

そこから採点をして、間違えた箇所をチェック
するので、2時間以上かかります。
そんな感じで休日の午前は
あっという間に過ぎていきます。

ここ2週間で直近の過去問
令和2年10月度、12月度
令和元年度、平成30年度
をやりましたが、結果はというと・・・。

令和2年12月 39点
令和2年10月 40点
令和元年10月 37点
平成30年10月 40点

なんと5点免除を考慮しなくても
全て合格ラインを越えてました。
とは言っても、所詮過去問。
問題集やアプリで何度も解いてる問題も
あるので、まだまだです。

試験はまだ半年先なので、油断せず
せっかく覚えた事を忘れないように
しっかり復習して、知識を定着させます。
絶対合格するぞ

さてさて、今回もJA道央さんのお話です。
前回は団体信用生命保険。
前々回は金利のお話をしました。
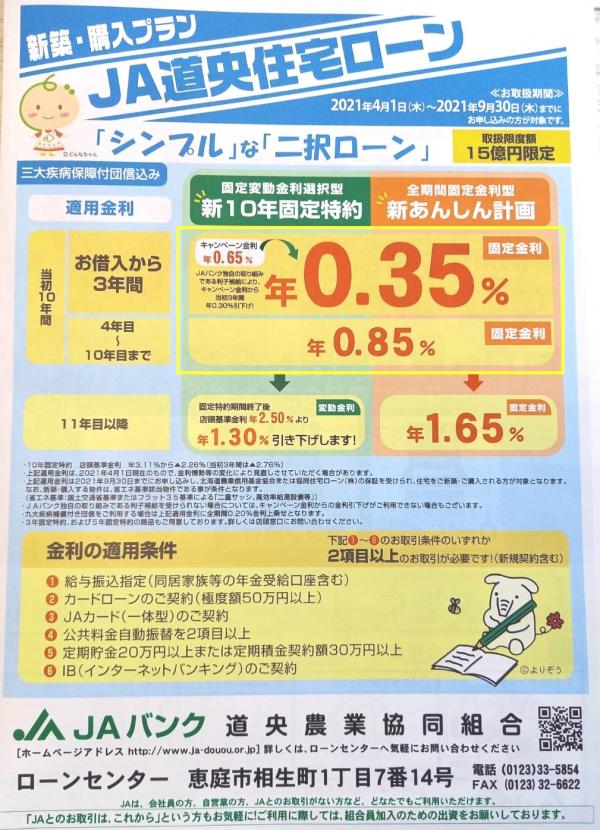
 
↑ おなじみになってきました。

今回はこちらから↓↓↓
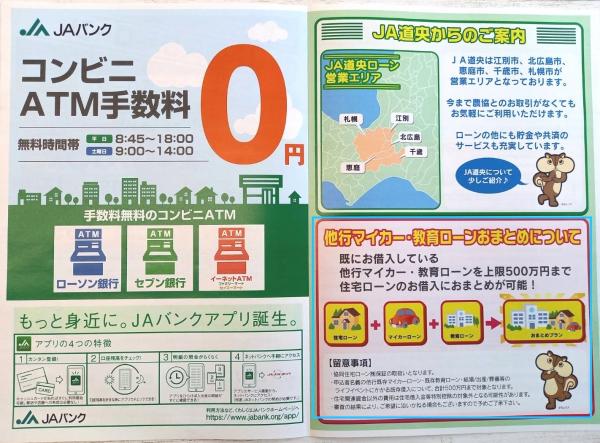
 
↑ こちらも実際のチラシ。

上のチラシのように、JAさんも
ネットの手続きもできるんですね。
スマホで残高や入出金の明細が
みれるのは便利ですね。
※アナログな石川はやりませんが。

コンビニATMでの手数料0円
も嬉しいポイントです。
エリアによってはJAさんの店舗や
ATMが近くにない場合もありますしね。

そして次は
『おまとめローン』
ができるようになりました。

既存のローン(車、教育、お買い物)の
支払いの負担が多いため、
住宅ローンの審査が通らない。
というパターンはわりとあります。

そんな時はこの『おまとめローン』で
既存の借り入れを住宅ローンと
一本化することによって
住宅ローンを通すことができます。
※場合によっては住宅ローンの
 支払いの方が安くなることも。

『まだ車のローンが多く残っていて、
住宅ローンが通るか不安です・・・。』
という方ご心配いりませんよ。
まずは石川にご相談下さい

いかがですか?色々いいポイントが
揃ってるJA道央さん。
次回が最終回の予定です。
JA道央さんの住宅ローン②

こんにちは。

勉強中の『宅建士』の資格に向けて
着々と準備が進んでる石川です。
※まだ試験は半年先ですが。
 
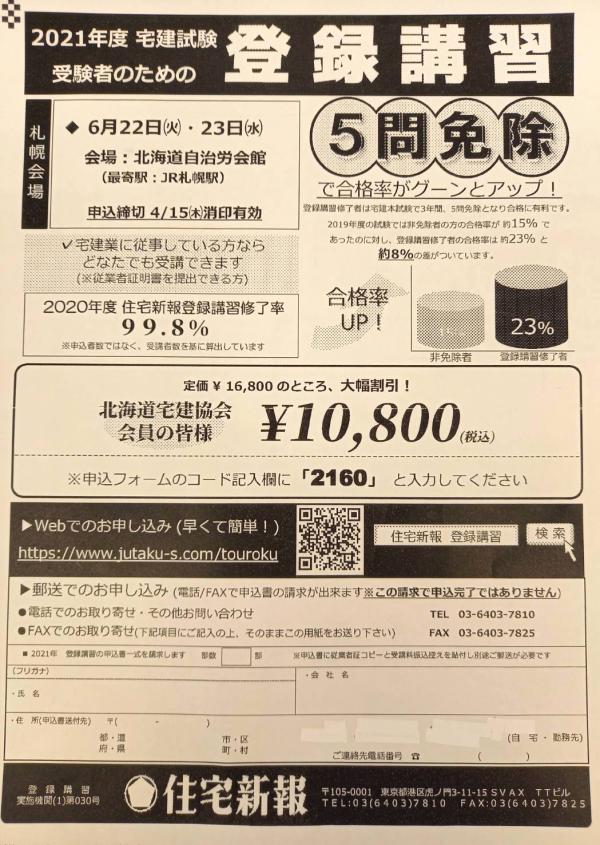
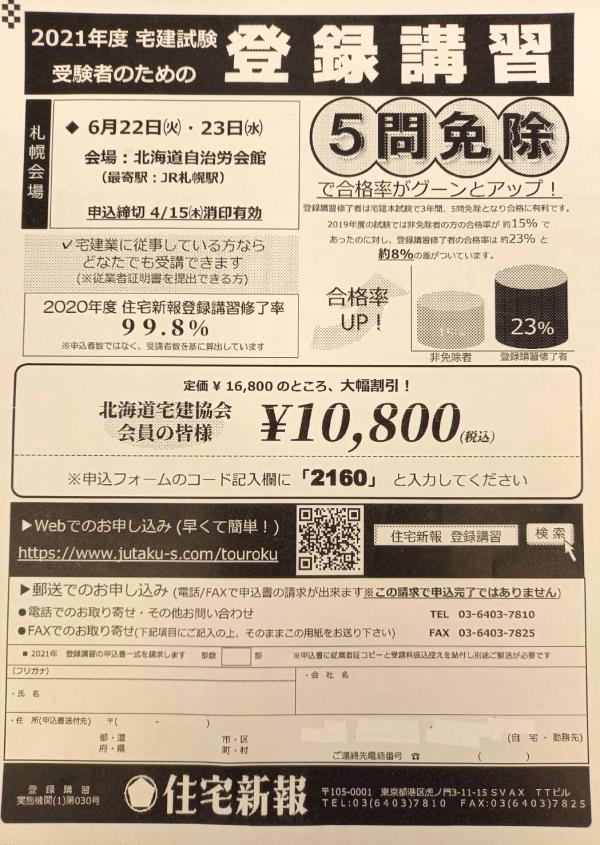
↑ 先日、申し込みました。

こちらは実務を経験してる人
宅建業で働いてる人向けの特典の
『登録講習(5問免除)』ってやつです。
※一般受験の方、ごめんなさい。🙇

こちらを申し込んで丸2日間の講習を受け
その日の最後の試験に合格すると
50問の試験から、最後の5問が免除され
合格ラインが5点引き下げられ、
試験の時間も10分短縮されます。

これは色んな意味でかなり有利です。
免除科目の勉強の時間を他にあてられます。
実際、この5問免除を利用した人と
利用してない人の合格率は
なんと5%程度かわります。

私石川、今回合格するためには、
できることはできる限りやります
絶対に合格します

さて、今回は前回の続きで
『JA道央』さんの
住宅ローンの紹介です。
 
↑ 実際のチラシです。

前回はチラシにも大きく書いてある
金利のお話をしましたが、今回は
別のお話をしますね。

金利がとにかく低い
というのが前回のお話ですが、
この安い金利なうえに
団体信用生命保険も好条件なんです。

上のチラシに小さく書かれていますが
『三大疾病保障付団信』が
金利の上乗せ無しでついてきます。

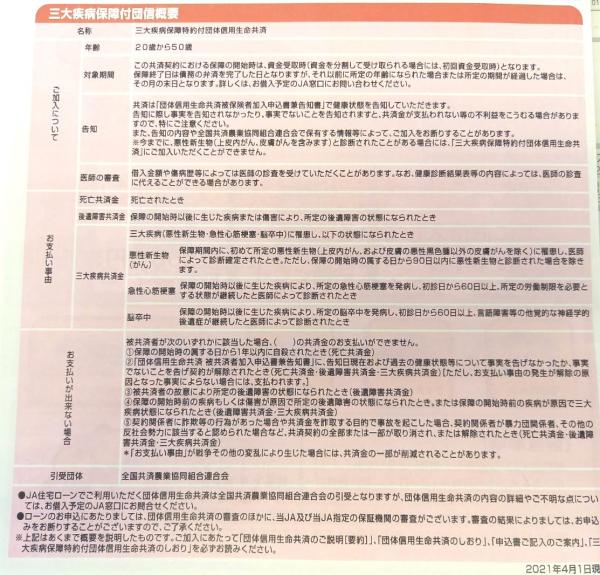
↑ ご興味のある方は読んでみて下さい。

住宅ローンの支払いがスタートしてから
90日後に発症し、お医者さんに
がんと診断された時。
(上皮内がん、一部の皮膚ガンは除きます。)

こんな場合は、この保険によって
払っている住宅ローンが完済されます。
診断されただけで、ローンがなくなります。
※通常の団信保険は死亡時や
 高度障害時にローンが完済されます。

三大というからにはあと2つ。
急性心筋梗塞、脳卒中の時も
所定の状態になった場合に
住宅ローンが完済されます。
※それぞれの病気を発症し、所定の
 状態が60日以上続いたという
 お医者さんの診断が必要です。

僕は住宅ローンのお話をお客様にする際
この団体信用生命保険のお話は
かなり熱く語ります

以前、生命保険の営業マンをやっていた
こともあり、その影響も多少あるのですが、
この団体信用生命保険は本当に安心です。

自分がもし死んでしまったり、大きな病気に
なってしまった時は、住宅ローンの支払いは
残された家族にとって大きな負担です。

ですが、この団体信用生命保険のおかげで
自分が死んでしまっても、家族には
今の家がローンの負担なく残せるのです。
これは大きな安心です。

住宅費の心配がなければ、毎月の支出は
かなり抑えられることになるので、
生命保険の内容も見直せるかもしれません。
※お客様にもお伝えしています。

新しいマイホームに住めて、
安心もついてくる。住宅ローンを
選ぶ際には、団体信用生命保険の内容も
大事なポイントです。
また次回に続きます。

JA道央さんの住宅ローン

こんにちは。

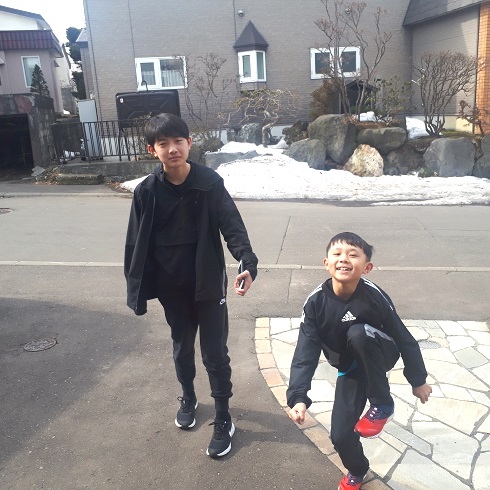
おバカな我が家の次男です。
 
↑ 上唇のあたりをよ~く見て下さい。

春休みに一緒にバスケに行く時の様子ですが
上唇の上のあたりが赤紫色に・・・。
唇ではなくアザなんです。

朝ごはんの際、ヤクルトの空いた容器を
上唇にくっつけて遊んでいた次男。
最初はブルーベリーのジャムでもつけてるのかと
思いきや、けっこうなアザに。

どんな強さで容器を吸引してたのか???
この日から丸二日間
アザは消えませんでした。
今ではすっかりキレイに戻りましたが
4年生になってもおバカさんです。

さて今回は久しぶりに銀行(金融機関)の
お話をしますね。紹介するのは
『JA道央』さんです。
 
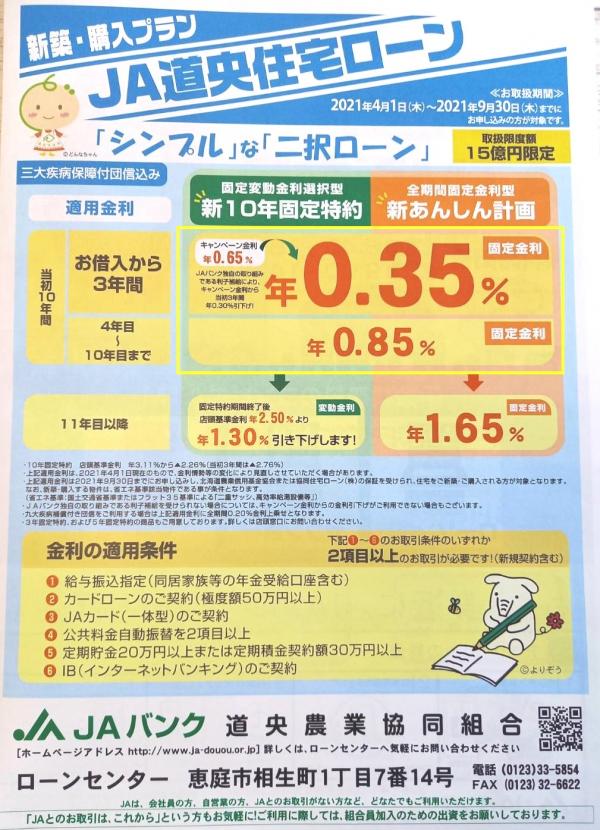
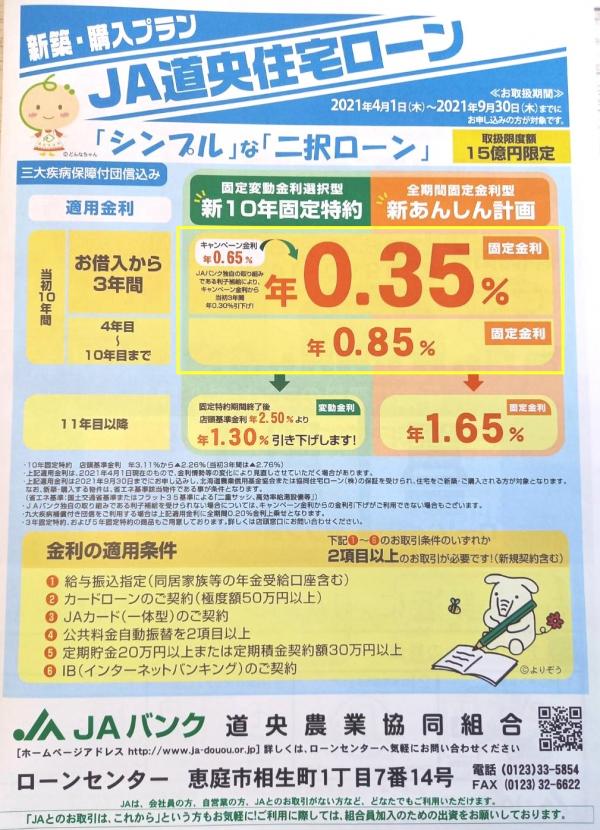
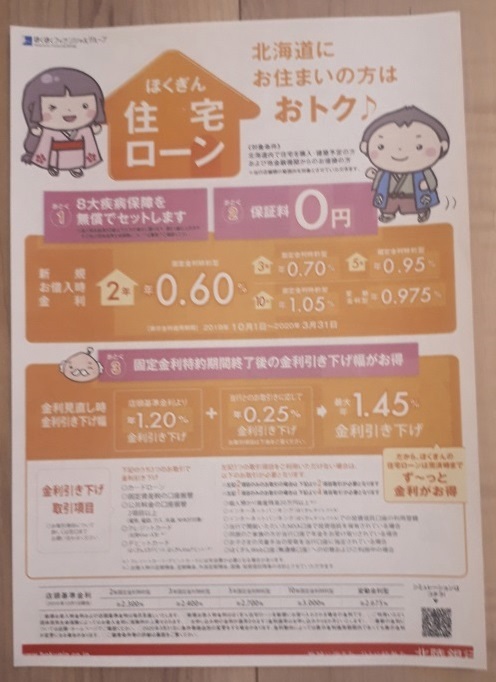
↑ 実際のチラシです。

JAさんは各地にありますが、それぞれの
エリアによって、同じJAさんでも違いがあり
商品の内容や考え方が違う場合もあります。

なので、普段はJAさっぽろさんが窓口に
なることが多いですが、JA道央さんも
たまに営業に来てくれます。

僕のお客様でも借り入れが難しい状況でしたが
JA道央さんが融資を承認してくれ
めでたくマイホームを実現された。
というパターンの方もいらっしゃいます。

今は別の会社で活躍してる営業マン仲間を
JA道央さんに紹介したこともあり、いまだに
JA道央の担当の方は『石川さんには
何人もご紹介してもらいましたから。』と
いつも、とても丁寧に接してくれます。

そんなJA道央さんが今回持ってきてくれた
チラシにはお客様にとって、メリットが
いくつも増えていたので紹介しますね。

まずはチラシにも大きく書かれていますが、
当初3年間の金利がなんと
0.35%!!!

他の銀行の多くが当初3年は
0.7%に設定しているところが多いので
JAさんの金利は約半分。
※0.7%でも十分安いのに。

この金利は実際の支払いだと
どのくらい違ってくるのでしょうか???
具体的に比較してみましょう。

借り入れ 3000万円

当初3年 0.35% 35年払いの場合
毎月 75,903円です(ボーナス払無し)

当初3年 0.7% 35年払いの場合
毎月 80,556円です (ボーナス払無し)

その差は毎月 4,553円。
いかがでしょうか?
やはり、支払額はけっこう変わる印象です。
※皆さんはいかがですか?

年間だと55,836円の差。
3年だと167,508円の差です。
やはり毎月の支払いは住宅を考えるうえで
大事な要素ですよね。

金利は特に重要なポイントですが、
次回はそれ以外の面で、比較して
みようと思います。
次回に続きます。

銀行の話 北陸銀行さん②

こんにちは。

久しぶりにバスケ関係以外の
本を読んだ石川です。


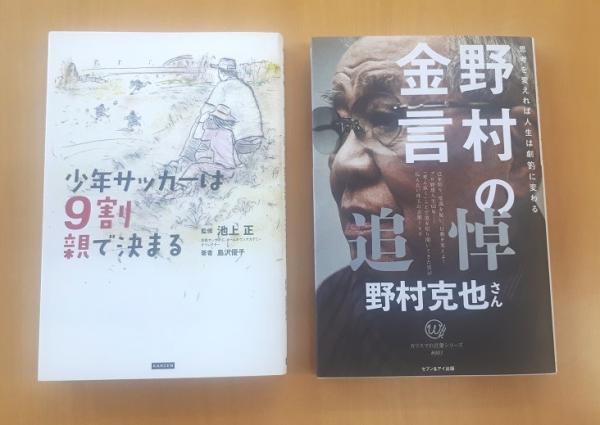
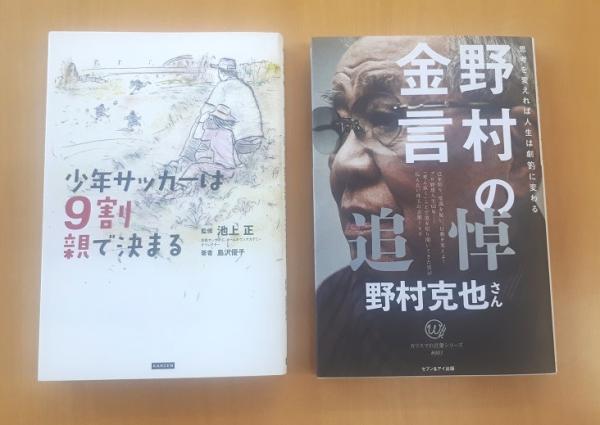
↑ 野球とサッカーです。

バスケの本は色々読んでましたが、
技術的な本が多く、少し違う目線で
バスケに参考にならないか?
と思い、それぞれ購入しました。

左の本は元Jリーガーで
指導者も経験された方が
少年サッカーをやってる子を持つ親の
質問や相談に対して答えていくもの。

『うちの子は積極性がない。』
『2軍で満足している。』
『ドリブルしかしない。』
などなど、僕が悩んでるような質問も
たくさん出てきます。

著者の方が一貫して言っているのは、
子供の気持ちに寄り添ってあげること。
子供には子供なりの考えがあるんです。
親にできることは、子供達のモチベーションが
上がるような声かけをしてあげること。

実際にサッカーをやるのは子供達。
親の気持ちを押しつけがちになると
上のような悩みが出てくるんです。
口を出しすぎず、見守ってあげるのも大事。

色んな相談の中からミニバスに当てはめても
参考になる意見がたくさんありました。
著者が何よりも強く言っていたのは
『子供達がサッカーを好きでいること。』

子供達はサッカーやバスケが好きだから
楽しいからやっているんです。
そんな子供達を親やコーチの都合で
つぶしてしまっては
絶対にいけないんです

色んな相談と回答をみながら、
親として指導者として
深く考えさせられました。

今はバスケもできない状態ですが、
再開できた際には、
子供達の気持ちに寄り添った指導が
できるようにしたいものです。

さて、北陸銀行さんの紹介の続きです。
※前回の記事はこちらから

北陸銀行さんの特徴は・・・。

・金利が安い。店頭基準金利が低い設定。
 ※2年固定金利がある。
・保証料が0円。(条件はあります。)
・契約時の記入書類が少ない。
・団信が充実している。
・プレゼント攻撃。
・非同居の家族の収入を合算できる。

前回は上から3つを紹介したので
今回は下3つを説明していきますね。

4つ目の団信が充実している
についてはこちらを ↓↓↓


↑ しかし見にくいですね。

北陸銀行さんは北海道銀行さんと同じ
『ほくほくフィナンシャルグループ』
なので、団信はどちらも同じ商品構成です。
※ATM等も共有できるので、のちのちの
 手続きも色々便利なんですよ。


↑ 詳しくはこちらをご覧ください。

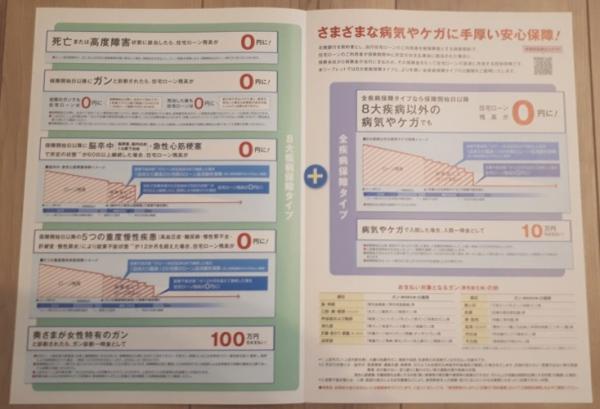
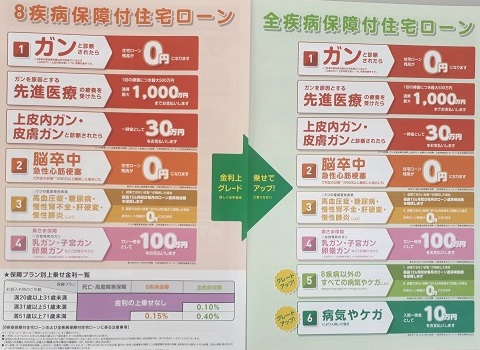
道銀さんで人気のカーディフ損害保険㈱の
8大疾病保障タイプが
北陸さんも金利が変わらずついてきます。
※30歳以下の方はさらに保障が充実した
 全疾病保障も金利が変わらずつきます。
※年齢によっては金利が増える場合も
 あります。

僕は銀行を選ぶ際に、団信の充実ぶりは
かなり大事なポイントだと考えます。
色んな金融機関の住宅ローンがありますが、
その中でも、この団信は
トップクラスの保障だと思います。

続いてはプレゼント攻撃
当社を担当してくれてる北陸銀行さんの
元町ローンプラザの皆さんは
事あるごとにプレゼントをくれます。


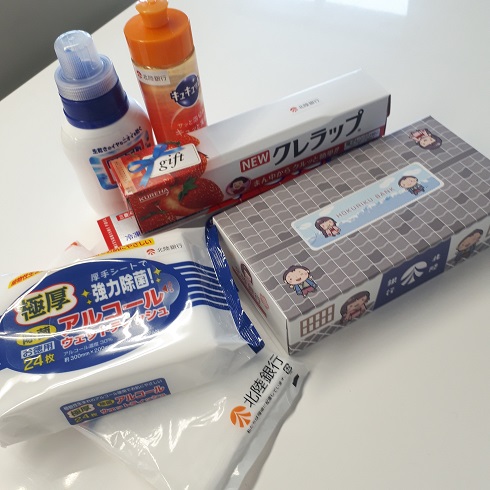
↑ プレゼントの中身はこちら。

事前審査や本審査の書類を提出した時、
ローンの契約の時などなど、僕ら営業マンにも
お客様にもプレゼントしてくれます。

ティッシュや洗剤、ラップなど、いつも
使うものなので、お客様も喜んでくれます。
古典的ですが、地味に嬉しいポイントです。

最後は収入合算の件です。
借り入れの希望額にご主人一人の
ご収入では届かない場合などは
一般的には奥様の収入を合わせて
希望額に届くようにするのが収入合算。

ですが、奥様が専業主婦だった場合は
お手上げ。といった場合もあります。
そんな時も北陸さんは
別のご家族の収入も合算できます。

他の銀行は2世帯住宅などで
親御さんが同居する場合、
その親御さんの収入は合算できる
という事はありますが、
皆さんが同居の2世帯じゃないですよね。

北陸さんは新しいマイホームに
一緒に住まない親御さんでも収入合算の
対象になります。親御さんでなくても
ご兄弟等でも可能です。
※合算者にも書類をご記入いただいたり
 合算する収入は半分で計算されたりと
 色々な条件等もあります。

この合算の考え方の柔軟性のおかげで
無事、希望額でのローンが通った
というパターンも多くあります。
まずはご相談下さい。

と、北陸銀行さんはこんな感じです。
北陸さんだけだと、多少なじみがない感じは
ありますが、道銀さんと同じグループと
考えると不便はなさそうです。

北陸銀行さんも住宅ローンの候補に
入れて検討されてはいかがでしょうか?
※石川からもっと詳しく話を聞きたい
 という方は下記からお問合せ下さい。

銀行の話 北陸銀行さん

こんにちは。

DVDを借りてきて、久しぶりに
映画を見た石川です。

家にいる時間が長いので普段はなかなか
観ない映画をゆっくり観ようと思いました。
※高校生くらいの時はビデオを借りて
 よく観てたんですけどね。

そして中学2年の長男とも一緒に観れないかな?
と思い、彼も理解できそうな僕が見たいものと
彼の好きなものを借りてきました。
それがこちら ↓↓↓


↑ 『銀魂』実写版の1.2それぞれです。
  なぜこの画面なのか???


↑ これは僕の観たかったもの。長男が
  きちんと理解できるのか?

銀魂は1は僕は途中で寝てしまいましたが、
次男も参加して楽しかったようです。
2は僕も一緒にゲラゲラ笑いました。
それにしてもキャストが豪華でした。
漫画の原作も読んでみたくなりました。

空飛ぶタイヤは池井戸潤さん原作の
ヒューマンドラマ。池井戸作品は
半沢直樹、下町ロケット、陸王と
どれも面白かったので、前から
観たいと思ってました。

観た感想は、やはり面白かったです。
2時間では時間が足りない感はありましたが、
それでもあっという間の2時間でした。

長瀬さんもディーンフジオカさんも
カッコよかったです。
こちらのキャストも豪華。

隠ぺい体質の大企業、パワハラ上司
泣き寝入りの中小企業
困ったときに助けてくれないメインバンク
などなど、池井戸さんの作品ぽかったです。

中学2年の長男は最後まで一緒に観ましたが
『おもしろかったよ。』とのこと。
ところどころ難しいだろうなと思う場面も
ありましたが、その都度説明してあげました。

このGWも家にいる機会が多いので、
また借りてきて家族で観たいですね。

さて今回は銀行の話をしますよ。
僕も最近お客様におススメして
ご利用いただいた
『北陸銀行』さんです。


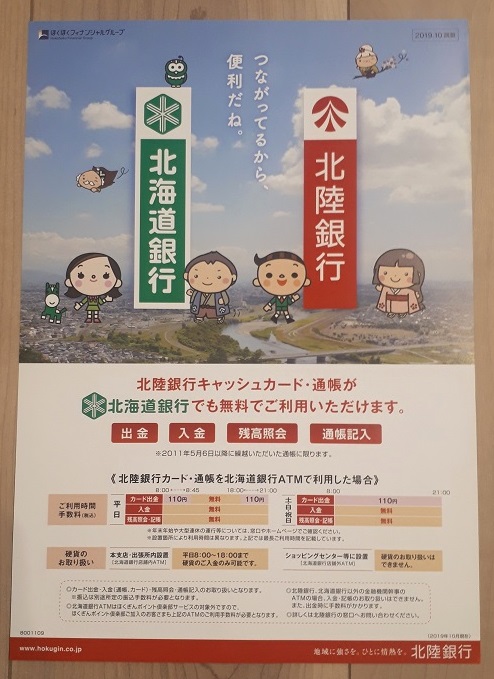
↑ 実際のチラシです。

そんな北陸銀行さんの特徴は・・・。

・金利が安い。店頭基準金利が低い設定。
 ※2年固定金利がある。
・保証料が0円。(条件はあります。)
・契約時の記入書類が少ない。
・団信が充実している。
・プレゼント攻撃。
・非同居の家族の収入を合算できる。

こんな感じです。
それぞれ説明していきますね。

まず最初の金利のお話です。
2年固定金利を設定しているのは
この辺の銀行では北陸銀行さんだけ。
※都市銀行はあります。

一般的な3年固定と
比較して得なのか?どうか?
具体的な数字で比較してみます。

(例)3000万借り入れ 35年払い
 ※固定期間終了後の金利は概算で、
  現在の金利での計算です。

当初2年固定 0.6%
3年目からは再度2年固定 0.85%

毎月79,208円×24か月=1,900,992円
毎月80,556円×12か月=966,672円
3年間の支払額 2,867,664円

当初3年固定 0.7%

毎月80,556円×36か月=2,900,016円
3年間の支払額 2,900,016円

2,900,016円-2,867,664円=32,352円

北陸さんの2年固定の方が3年間で
32,352円支払いは安くなります。
したがって、2年固定はメリットがあります。

2年固定が終わった後の次の支払いの
年数を決める際も店頭基準金利が
他行よりも低めに設定されている
ので有利です。
※この時の金利の引き下げの条件は
 最優遇にするにはいくつか条件があります。
 上のチラシの真ん中に書いてあります。

さあ次は保証料です。これがかからなければ
最初にかかる諸費用が軽減される
ので嬉しいポイントです。

北陸さんは保証料がかからない条件として
年収400万円以上が目安になります。
こちらは単独ではなく合算もOK。
ご夫婦合わせて400万以上なら対象です。
※あくまで目安でケースバイケースです。

続いては、契約時の書類についてです。
北陸さんの住宅ローンの契約時に
ご記入いただく書類は少ないです。

あらかじめ北陸さんの方で打ち込んで
くれてる箇所も多く、お客様の記入部分が
少ないのは素晴らしい

しかし金利の引き下げ条件の
カードローンの申し込みや公共料金の
口座振替の手続き等でそれなりに
記入書類が多いのは
プラスマイナスゼロって感じです。

まずは前半のお話をしましたが
いかがでしたか?だいぶ長くなったので
後半は次回に続きます。

ネット銀行またまた続き auじぶん銀行さん

こんにちは。

この度、中学2年になった長男の成長に
たくましさを感じている石川です。


↑ 長男の愛車です。

コロナの影響で退屈している期間が
多い子供達。そんな中、長男は
仲のいい友達とちょくちょく自転車で
遠出をしています。

どこへ行くのかと尋ねると
前回は『稲積公園』
今回は『江別の蔦屋』

どちらも我が家からは片道
20キロ以上はあります。
最初は少し心配しましたが、どちらも
2時間程度で余裕の到着とのこと。
※ちゃんと写真が送られてきます。

コンビニでちょくちょく休憩し
お昼は美味しいラーメンを食べて、
一日がかりで旅を楽しんでるようです。

足の筋力も鍛えられますし、道も覚えられるし
友達とも楽しいだろうし、中学生だから
僕は大いに賛成です。それでも
『事故だけは気を付けろよ。』と
毎回しつこいくらい言います。

中学生になり、身長も
10センチ以上伸び
今や家族の中では僕に次ぐ長身。
たくましくなってきたものです。

最近では地図帳を引っ張り出し
『次はどこまで行こうかな?』
と更なる遠出を計画中。

こんな調子で遊びも勉強も
部活も大いに楽しんで
がんばってほしいものです。

さあネット銀行の
auじぶん銀行さんの続きです。
※なかなか終わりませんね。

前回は保証料の話をしました。
auじぶん銀行さんは保証料は0円。
最初の費用が安いのは嬉しいですよね。

そして今回は事務手数料の
話をします。これは銀行側の住宅ローンの
契約のための手数料です。

各銀行は、この事務手数料は
30,000円前後のところが多いです。
高めの金融機関でも50,000円くらい。
auじぶん銀行さんをはじめ、
ネット銀行の多くは・・・。

借り入れ金額の2.2%で
設定されてるところが多いようです。
具体的に計算すると。


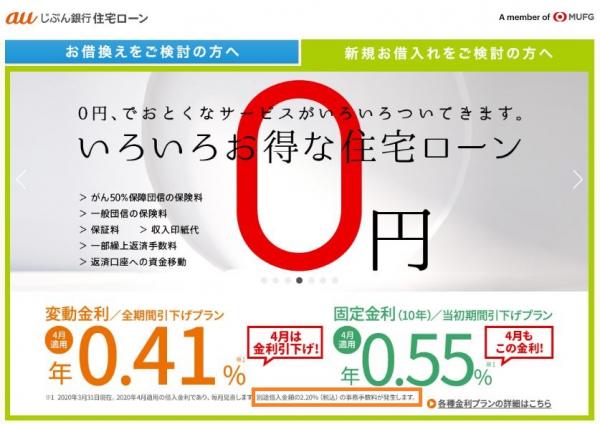
↑ 0円の部分はデカデカと表示されてますが、
  2.2%の事務手数料は一番下のオレンジの
  四角で小さ~く書かれています。

3000万借り入れ×2.2%=660,000
事務手数料は66万円かかります。
4000万だと88万円です。

3000万の借り入れで66万???
なんだか似たような額の
話がありませんでしたか?
※前回の記事はこちらから

前回、一般的な銀行の保証料は
3000万の借り入れだと
63万くらいかかると話しました。

事務手数料は安くても保証料が高い。
保証料が0円でも事務手数料は高い。
となると同じことですよね。
※事務手数料を少なくする代わりに
 金利が高くなるという
 パターンもあります。

検討する金融機関がそれぞれの費用に
いくらかかるか?を資金計画で
しっかり確認するのが大事ですよ。

それをご提案するのが
僕ら営業マンの仕事です。
いつでもご説明させていだきますよ。
※お問い合わせはページの
 一番下のフォームからどうぞ。

というわけで、ネット銀行の
auじぶん銀行さんと銀行の話。
いかがでしたか?

石川の感想は・・・

・そもそも借り入れ年数が少ない方。
(35年も払わない。もっと早い20年くらいで
 払い終わるようにしたい)
・繰り上げ返済をこまめにして、
 早めに返済したい方。
・銀行へ行って手続きするより、
 ネットで全て済む方が楽。という方。

こんな方々には
auじぶん銀行さんはおススメです。
やはり金利が安いのは
大きなメリットです。

一方
・団信を充実させたい方。
・最初にかかる経費は安い方がいい方。
・ネットは信用できないという方。

こんな方々は
道銀、北洋、北陸、ろうきん
などの銀行がおススメです。

今回ネット銀行を調べてみて
色々勉強になりました。
今はネットの時代ですから、これから
利用する人は増えそうですね。
また別の銀行も紹介しようと思います。

ネット銀行さらに続き auじぶん銀行さん

こんにちは。

春休み期間中、次男と
算数に四苦八苦した石川です。


↑ 珍しく机に向かってる次男。

コロナやインフルエンザの影響で2月中旬から
4月5日までずっと学校に行ってなかった次男。
※4月6日から新3年生となり、久しぶりに
 学校に行きました。けどまた休みですね。

次男だけではなく、みんなが1か月分
勉強が遅れてますよね。新学期から
その分も勉強するそうなので、
子供達も先生も大変です。cheeky

そんな中、家庭学習の算数の問題に
分数の問題が。授業がなかったので
分数は教わってない次男、当然
問題が解けるわけがありません・・・。

なので、僕が分数を彼に教える事に。
しかし、これが想像以上に大変です。
自分は理屈はわかってますが、何にも
わからない彼に1から理解させるのは
メチャクチャ難しい。

2分の1、4分の1、8分の1は紙を半分に折って
さらに半分に折って、さらに半分に折って
作戦で何となくは理解したよう。

これが3分の1になると、もうお手上げ。
もう先生にお任せです。改めて
学校の先生のすごさを実感しました。

さて、auじぶん銀行さんの話も
今回が最後の予定です。
※1回別の記事があったのでおさらい。
 前回の記事はこちらから

第1回は金利の比較、2回目は団信や
細かい手数料等の比較。今回は
手数料や保証料の費用の比較です。

まずは保証料のお話です。


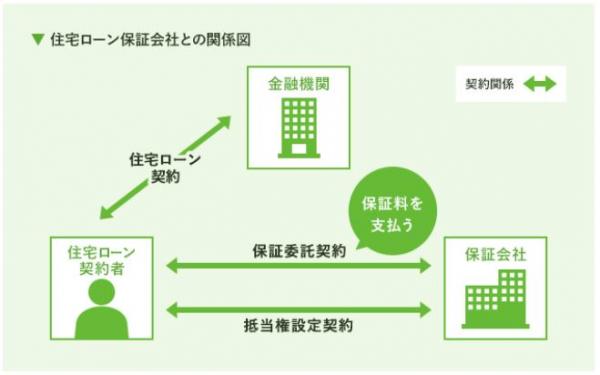
↑ 分かりやすい図はこちら。

通常、お金やアパートの部屋を借りる際に
よくでてくるのは
『保証人』『連帯保証人』
という言葉。

お金や部屋を借りた契約者が支
払いができない時に
契約者の代わりに『保証人』が
支払うという、貸す側が確実に返済して
もらうための保険みたいなものですね。

多くの住宅ローンの場合、
銀行がお金を貸す際には
契約者は保証会社に費用を払って
保証人になってもらう。(上の図です。)
この時に払う費用が保証料です。

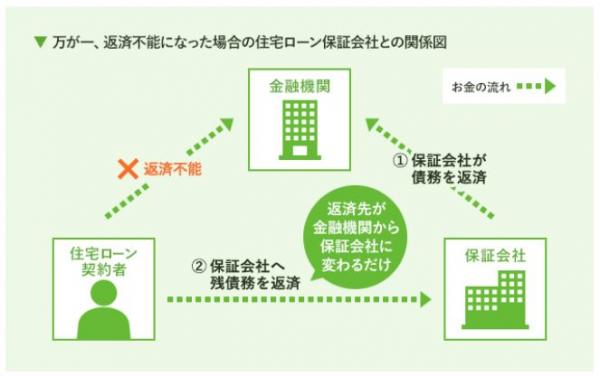
※ちなみに返済できなくなった時の
 イメージはこちら。↓↓↓
 
↑ こんな事にはなりたくないですが・・・。

住宅ローンが払えなくなった時は、保証会社が
銀行にまずは返済します。そして保証会社が
住宅ローン契約者と今後の支払いについて
話し合いをします。

抵当権という権利はこの時に
保証会社が返済のために土地と建物を売却して
優先して返済に充てるための権利です。
土地と建物を担保にする
というような意味です。
※金融系の漫画によく出てきます。
 ミナミの帝王やウシジマ君。

話を保証料の話に戻します。
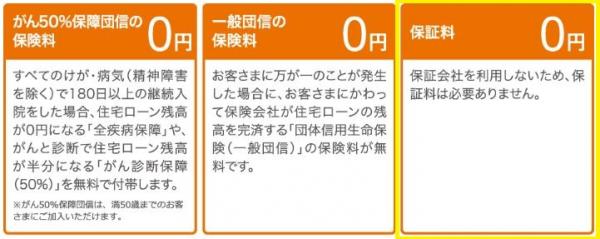
この保証料ですが、auじぶん銀行さんは
保証料がかかりません。0円。


↑ 銀行によっては保証会社を
  利用しない場合もあります。

ちなみに年収の額や勤続先など一定の条件を
満たしている方は、
道銀、北洋、北陸、ろうきん
これらの銀行は保証料は0円。
※審査の結果、保証料がかかる場合もあります。

都市銀行やJA、信金などの金融機関は
この保証料は借り入れ100万円あたり
14,000円から21,000円くらい
かかることがほとんどです。
※3000万円の借り入れの場合
 42万円から63万円くらいかかります。

経費が60万程度、かかるか?かからないか?
けっこう大きなポイントですよね。
保証料がかからない金融機関は有利です。

保証料の話でけっこうなボリュームに
なりましたので、次回に続いちゃいます。

ネット銀行続き auじぶん銀行さん

こんにちは。

あまりの運動不足に、さすがに
少し運動をはじめた石川です。


↑ 休みの日に子供達と。

1か月以上バスケができてない私石川。
さすがに運動不足から、太り具合が
ひどくなってきました。

これ以上太ると着れるスーツが
なくなってしまいます。そんなわけで
ここ1週間ほど前から毎日
運動をはじめてます。

上の写真は休みの日の朝に子供達と
近所をランニング。ただのランニングではなく
坂ダッシュやダッシュ&ランなど
バスケに必要なダッシュメニューも加えます。

しかし、このランメニュー。帰ってくるなり
床に倒れ込み、しばらく動けません・・・。
そして、その時点から腰から下
全てが筋肉痛。

しかし、ランメニューは毎日はできませんが、
腹筋、腕立て、軽いストレッチ、踵上げ
などは、この10日ほど毎日続いてます。

これだけ太った体にすぐに
目に見える変化はあるはずも
ありませんが、毎日コツコツ
続ける事が大事ですよね。

さあ今回はネット銀行の
『auじぶん銀行』さんの
紹介の続きです。
※前回の記事はこちらから

今回は↓こちらの説明をします。
 

まずは真ん中の一般団信から。
最近、ろうきんさんの記事でも
説明しましたが、この団信
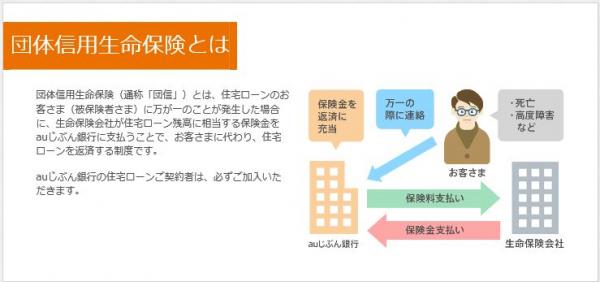
『団体信用生命保険』の略です。


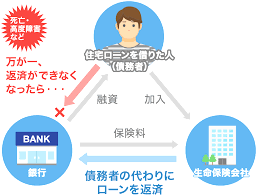
↑ 分かりやすい仕組みはこちら。

この一般団信は住宅ローンの契約者が
亡くなったり、高度障害になった場合に
住宅ローンの残高が0円になる
というもの。

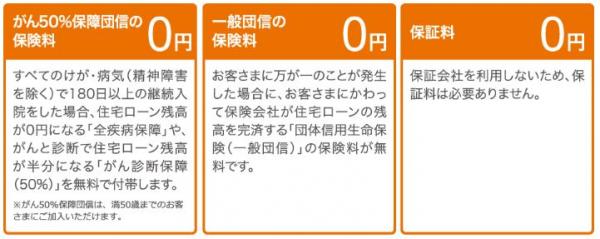
これはほとんどの銀行が無料でついてます。
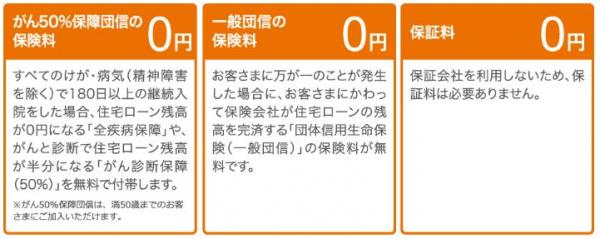
そしてauじぶん銀行さんは、これに

・がん50%保障
・すべてのけが・病気で継続180日以上
 入院した場合の保障

この2つも無料でついてきます。

がん50%保障は、がんと診断された場合
住宅ローンの残額の50%が支払われます。
3000万ローンが残ってる場合、
1500万円が保険金で支払われ、
がん50%保障がなくなり、残り1500万円の
支払いが継続します。
※この残り額の一般団信は継続します。

入院180日保障は、すべての病気・ケガで
入院が継続180日以上になった場合に
住宅ローンの残額が保険金で0円になります。
※最初の31日は継続入院の必要があったり
 細かい条件はあります。なかなか条件は
 厳しいと感じてしまいます。
 詳しくはお問合せ下さい。

がんの保障を100%にすると金利が0.2%
がんを100%にし、11疾病保障にすると
金利は0.3%それぞれプラスされます。

この団信の部分だけを比較すると、
道銀、北陸、北洋、などの地方銀行は
auじぶん銀行よりも充実した保障が
金利のアップなし
でつくので有利です。


↑ 比較するための参考に
  道銀さんの団信です。
  北陸銀行さんもこれと同じ内容です。

金利はネット銀行が安い。
団信は通常の銀行が充実してる。
さあどちらが得なんでしょうか?

まだまだこの2つでは判断しきれません。
今回話していない、保証料の部分を
次回説明しますね。お楽しみに。

銀行のお話 ネット銀行

こんにちは。

沖縄から帰ってきた義理の母のお土産で
沖縄の物を色々食べてる石川です。


↑ ソーキそばです。生めんタイプで
  茹でて、具材を切るだけですが
  これも僕が担当しました。

我が家で同居している義理の母は
キャディーの仕事をしています。
そんな義母は数年前から冬の期間は
沖縄のゴルフ場に
仕事をしに行っています。

北海道のゴルフ場は11月頃には
クローズしてしまいlaugh、
通常キャディーさん達は
冬の期間は別のお仕事を
している方も多いようです。

そんな中、ゴルフ好きの義母は1年中
同じ仕事ができるように、12月から3月
いっぱいまで、沖縄で仕事をしてます。
※『沖縄で仕事しない?kiss』と
  以前誘われたようです。

暖かい時期は涼しい北海道。
寒い時期は暖かい沖縄。kiss
何ともうらやましい生活です。
なので、この時期は沖縄から帰ってきた
義母のお土産で沖縄食づくし。

オリオンビールを飲んで、上の写真の
ソーキそばやゴーヤチャンプルーなど
色々楽しませてもらってます。

さて、今回はネット銀行の話です。
住宅ローン人気ランキング№1
の文字をパソコンで見つけたので
どんなものか調べてみました。

その№1の銀行とは・・・。

『auじぶん銀行』さんです。
こちらは東京三菱UFJ銀行とKDDIグループが
共同出資したネット専用銀行です。

早速ネットで調べてみると・・・。


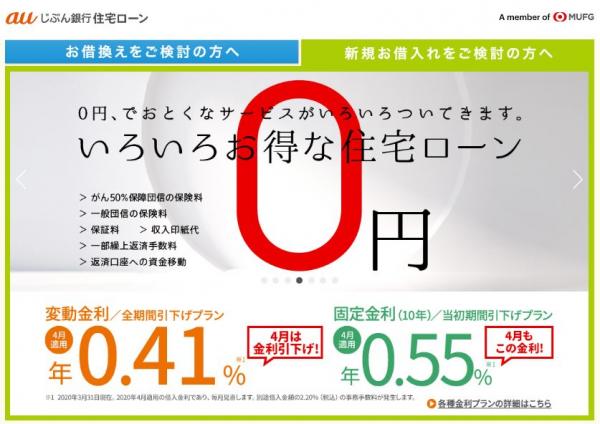
↑ いきなりインパクトのある数字が。

変動金利が0.41%
10年固定金利が0.55%
どちらもかなりの低金利。

札幌の地方銀行や都市銀行でも
変動金利は0.7%超、
10年固定金利は1%前後が
一般的な金利なので、それらと
比較すればかなり安いです。

金利だけの比較だとお得感が伝わりにくいので
もっと具体的な数字で比較してみましょう。

借入額 3000万円 35年払いの場合
ボーナス払いなし

まずは変動金利での比較
変動金利 0.41% 76,688円
変動金利 0.77% 81,508円

その差は毎月4,820円。
1年だと57,840円です。
10年だと578,400円。

次は10年固定金利での比較。
10年固定金利 0.55% 78,540円
10年固定金利 1.05% 85,386円

その差は毎月6,846円
1年だと82,152円です。
10年だと821,520円。
※10年の数字はパンチ力がある。

やはり住宅ローンの支払いは毎月のことなので、
毎月の支払いが安いに越したことは
ありませんね。金利の違いは
大きなポイントです。

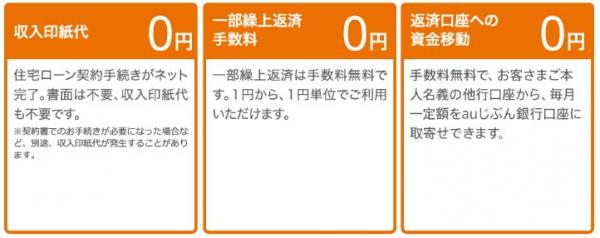
他のお得ポイントはこんな感じ。↓


最近、道銀さんや北洋さんは電子契約が可能に
なりましたが、ネット銀行はそもそも
住宅ローンの契約もネットなので
書面は不要のよう。
なので収入印紙の費用はかかりません。
※1000万から5000万の借り入れの場合
 収入印紙は20,000円の印紙です。

一部繰り上げ返済の手数料も無料。
これも嬉しいですね。変動金利で金利が
安いうちにどんどん繰り上げ返済をすれば
支払いが早く終わります。

そして上の表の右上。
返済口座への資金移動
については・・・。

住宅ローンの支払いは当然、auじぶん銀行の
口座に入金が必要です。お給料が振り込まれる
銀行口座をお勤めの会社がauじぶん銀行に
してくれれば問題ありません。

しかし会社によってはお給料の振り込みの
口座は会社で決まっていて、変更できない
場合もありますよね。
※ちなみに当社はそうです。

そんな時はauじぶん銀行に入金する手間が
かかってしまいますが、この作業を自動的に
無料で行ってくれるそうです。
※各銀行のこのサービスは毎月
 数百円の手数料がかかる
 場合が多いので地味に嬉しい。

いかがでしたか?
長くなりそうなので、今回はここまで。
これだけ聞くといい事ずくめですが、
僕はまだ一度もネット銀行でお客様の
融資を行ったことはありません。
その辺のお話はまた次回に。

銀行のお話 ろうきんさん④

こんにちは。

若い芸能人の顔が
判別できなくなってきた石川です。

少し前から思っていましたが、特に
ゆきぽよとみちょぱ。
上白石萌音と萌歌。
この2組は特に自信がありません。
※AKBや乃木坂などのグループは
 グループの区別さえつかない・・・。

昔はあれだけ人数がいた
モーニング娘も
ちゃんと判別できてたのに。

これも年なのかというよりも
覚えようともしておらず、
興味も薄れてるんでしょうね。

さあ、長くなったろうきんさんの話。
今回で最後です。

最後は団信のお話。この団信、正式には
『団体信用生命保険』

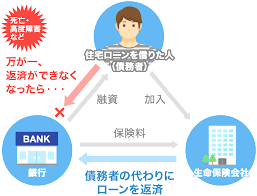
住宅ローンの借主が亡くなったり、高度障害に
なった場合には、この団信保険から
保険金がおり、その時点での住宅ローンの
残債が完済されるというもの。


↑ 分かりやすく図で。

この保険のおかげで残された家族は
住宅ローンの心配をせず、マイホームで
暮らし続ける事ができます。

僕はマイホームを購入することへの
大きな安心はこの団信による部分は
大きいと考えてます。

そして今回紹介する、ろうきんさんの
『オールマイティ保障型団信』は
その安心をさらにアップさせてくれます。


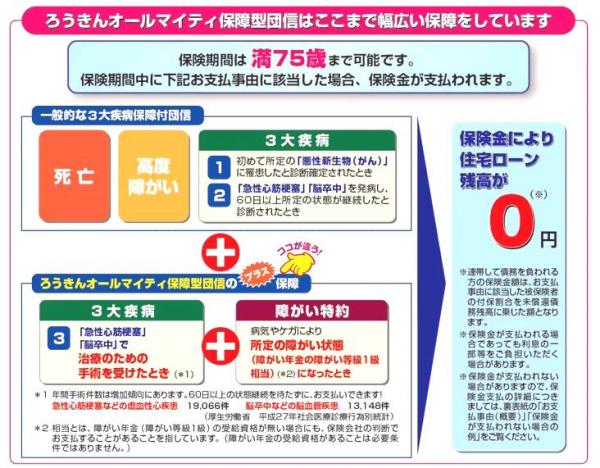
↑ 詳しい資料です。

一番上の保険期間は
満75歳まで可能。
というのは・・・。

30年払いの人は45歳まで。
35年払いの人は40歳まで。
40年払いの人は35歳まで、
ということです。
※お家が完成して融資が実行された
 タイミングでの年齢です。

そして保障については
・がん
・心筋梗塞
・脳卒中

のおなじみ3大疾病保障に加え
・障がい特約
も付いてくるのが
オールマイティ保障型です。

簡単に説明すると
がんの保障はがんと診断されたら。
※上皮内がん等、対象外のがんもあります。

脳卒中、心筋梗塞は
60日以上、所定の状態が続いたり、
労働の制限が続いた場合。
所定の手術を受けた場合。などなど。

障がい特約は
病気やケガなどで
所定の障害状態になった場合。
※それぞれ詳しくはお問合せ下さい。

3大疾病、障がいの特約は
いずれも上記の状態になった場合には
その診断書を提出することによって
住宅ローンの残高が0円になります。
※亡くなってなくても支払いの対象になる
 というのがこれらの特約の安心な点です。

※すごく簡単に書いたので
 もっと詳しくという方は
 お問合せ下さい。
 ちなみにろうきんさんの見解は
 こちらから

1点だけ注意というほどではありませんが、
このオールマイティ保障型団信を
選択した場合は
金利が0.1%アップします。

ですが、個人的には金利が0.1%アップしても
オールマイティ保障型をおススメします。
そもそも健康でしっかり働き完済するのが
一番いいですよね。

いかがでしたか?長くなりましたが、
ろうきんさんの紹介でした。
住宅ローンの検討の際はご検討下さい。