団信保険。誰でも加入できるわけではありません・・・。

こんにちは。

先日おもしろスマホスタンドを見つけた石川です。

↑ キン肉族奥義 『肉のカーテン』!!!
 (アニメでは『キン肉ガード』です。わかる人はわかるはず・・・。)

このキン肉マンは、僕の机で大活躍です。

 ←がんばってスマホを支えます。

とっても気に入ったので、

他の4パターン(テリーマン、ウォーズマン他)も全て集めたい、今日この頃です。

今回は以前お話しした団信(団体信用生命保険)についてです。

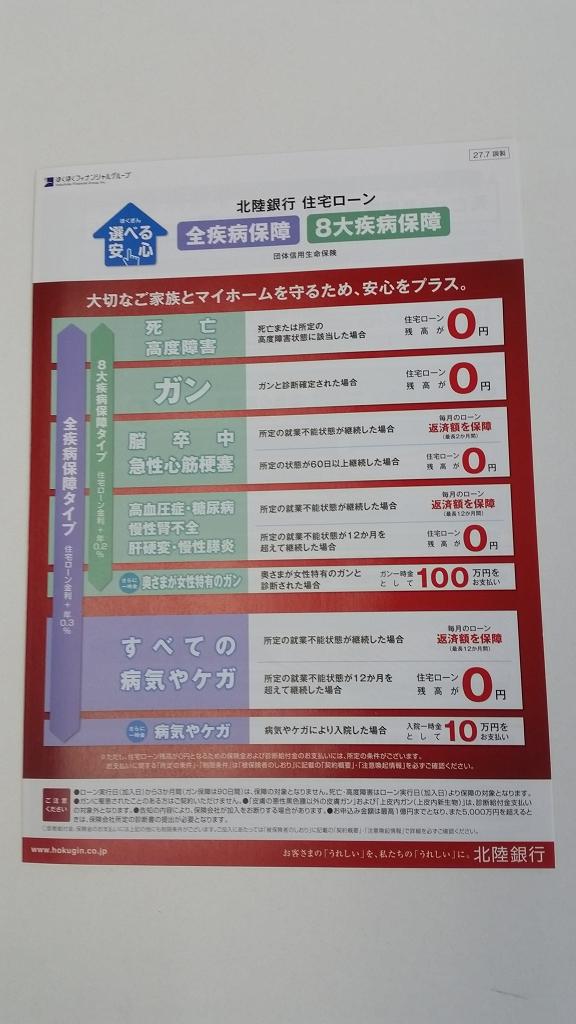
一般団信や3大疾病、8大疾病特約など、

色々な種類があると紹介しましたが、

今回は加入時の条件のお話です。

以前の団信の話はこちらから

一般的には団信保険は、加入するご本人が現在の健康状態を告知します。

そして告知の内容が、団信の種類によって変わります。
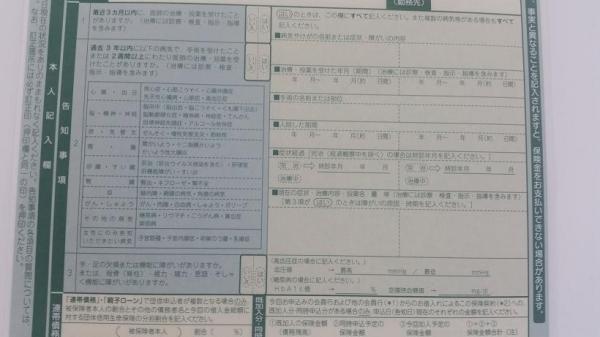

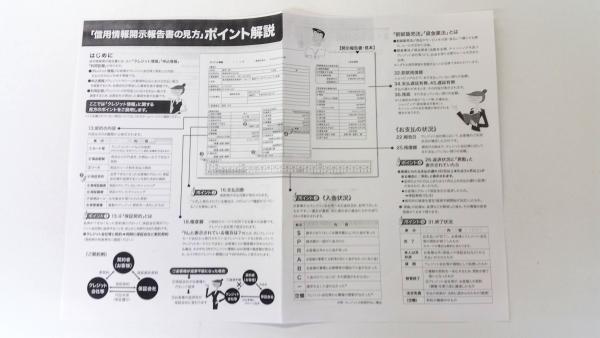
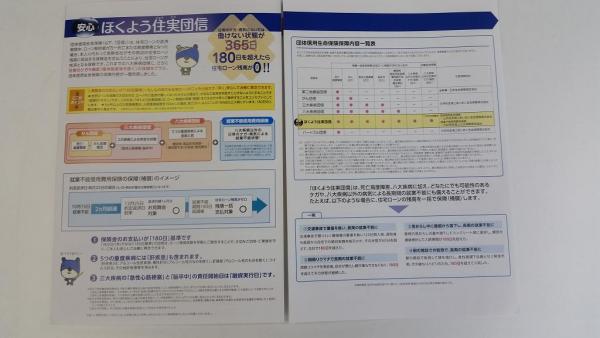
↑ こちらは一般団信の告知書
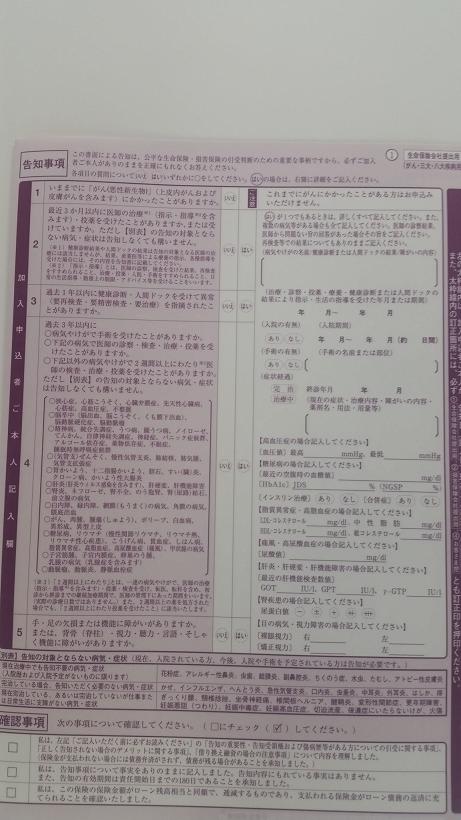

↑ こちらは8大疾病特約の告知書

どちらもこの告知書に自己申告です。

写真は見ずらいですが、一般団信に比べ、8大疾病の方が

告知の項目が多く、細かいんです。

※ ちなみに風邪やインフルエンザなどの一時的なものや、

  怪我などは、告知しなくていいんですよ。

↑ こちらは『おたふく風邪』で顔がパンパンの長男です。

それもそのはず、

一般団信は

亡くなったり、高度障害になったら保険がおりますが、

8大疾病は、

亡くなっていなくても、所定の状態になれば保険がおりるものなので、

加入時の告知が厳しくなるのも当然ですよね。

各銀行によって条件は違いますが、

融資の借り入れが3000万や4000万を超える場合は、

告知の他に健康診断の結果の写しが必要になったりします。

融資が通る、通らないの問題はありますが、

健康状態が思わしくなく、この告知でひっかかってしまう場合は、

融資自体が通らなくなってしまう場合もあります。

↑ 僕たちは元気、元気!!!

車のローン、クレジットカードが多い・・・、etc

色々な問題はありますが、

それより何より、健康だという事が大事なんですよ!!!
ローンが通らない④(゜o゜) 車のローン編

こんにちは。

食べログの札幌ラーメンTOP20のお店を16軒行った石川です。

次回の石川ブログ ラーメン好き⑯で紹介するお店は、

ベスト20には入っていませんでしたが、美味しかったですよ~。

三日後に更新予定なので、ラーメン好きの方お楽しみに。

さてさて、どんどん長くなったローンの話。今回で一区切りです。

前回、クレジットカード等をたくさん持っていると、

使っていなくても、キャッシングやクレジットの枠が返済比率に加算されて、

返済比率がオーバーし、ローンが通らない

という話をしましたが、車のローンも実は同じなんです。

 ←愛車の石川号と次男です

たとえば、車のローンを毎月3万円払っている(ボーナス払いなし)という場合、

毎月3万円 × 12か月 = 360,000円

この36万円が、マイホームの住宅ローンの支払いに加算されます。

具体的には、

年収400万 審査金利3% 35年払い 2500万の借入の場合。

毎月 96,212円 × 12か月 = 1,154,544円 

1,154,544円 + 360,000円(ローンの残債)

= 1,514,544円 となり、

年収400万の返済比率35%の140万をオーバーしてるので、

ローンが通らない!!!

 ←ダメ~!!!

ということになります。

車のローンの分を住宅ローンの分に足しても、返済比率に収まっていればOKです。
(銀行の判断や、他の状況もあり、100%ではありません。ご注意下さい。)

なのでマイホームとマイカーを検討中の方は、

マイホームを建ててから車を買うほうが、正解です。

車を買ってから、マイホームを検討すると苦しくなりますよ・・・。

他にも車だけでなく分割払いの買い物やキャッシング、

銀行によっては携帯電話の本体代金の分割分まで、返済比率に計算するんですよ。

と4回に渡って、ネガティブな話が続きましたが、いかがだったでしょうか?

なんだか不安になるような話ばかりでしたが、基本的には、

普通に過ごしていれば何にも問題ありません。

ブログでは書ききれないこともたくさんありますが、

ホーム企画センターは、

融資の専門の担当がおり、

各銀行とも提携してますし、

各銀行での、最優遇金利が受けられます。

ローンの話は難しいことも多いので、ぜひご相談下さい!

ローンが通らない③(゜o゜) 返済比率編

こんにちは。

少し前ですが、

次男の幼稚園のハロウィンの仮装が本格的で感心した石川です。

次男は魔女?の格好で、帽子とマントで登園です。

 ←ご機嫌です。

そしてバスのお迎えの先生は・・・。

行きの先生はお姫様、帰りの先生はマリオ?と、

とってもかわいらしかったですよ。

って

それってハロウィン???

まいっか。

さてさて、長引いてましたローンが通らない話。最後ですね。

・クレジットカードをたくさん持っていて通らない

というパターンです。

銀行はローンが借りれるか、いくら貸すかを審査しますが、

いくらまで貸すかの判断は、主に返済比率という考え方で計算します。

ある銀行では、

年収400万以上の方は、返済比率35%以下 となってます。

具体的には、年収400万の方は、

ローンの支払いが年間で、

400万の35%の140万以内の金額までは大丈夫ですよ。

という意味です。

年間の支払いは各銀行の審査の際の金利で計算します。

3%くらいの金利で計算する銀行が多いですね。
(これは各銀行によって様々。借入が多い場合はかなり重要なポイントです。)

たとえば、審査金利3%で2500万を35年払いで借りる想定で計算すると・・・。

毎月の支払いは 96,212円 × 12か月 = 1,154,544円

上記の基準の35%の140万以内に収まってるのでOKとなります。

審査金利3%で3000万だとどうでしょうか・・・

毎月 115,455円 × 12か月 = 1,385,460円

ギリギリ35%に収まっているのでOKです。

しかしこのギリギリの状況で、

カードをたくさん持っているというのがネックになります。

カードにクレジットやキャッシングの枠が30万や50万とついていると、

このキャッシング枠は・・・

キャッシングをしていなくても

ローンがあるとみなされ、

先ほどの2500万や3000万の計算に毎月の支払いとしてプラスされてしまいます。

キャッシング枠の合計額にもよりますが、

ギリギリの3000万の場合はこのキャッシング枠が加算され、

返済比率オーバー

ローンが通らない となります。

 ←ダメ~!!!

今回で完結の予定でしたが、この話は

車のローンがあるからローンが通らない???

という話につながります。

それではまた次回。

第1回の記事はこちらから

第2回の記事はこちらから

ローンが通らない②(゜o゜) 延滞編

こんにちは。

宇宙人やUFO、UMA(未確認生物)の類の話が大好きな石川です。

特にUMAの話は興味深々。TVの特番は必ずチェックです。

ネッシー、雪男、ツチノコなどなど、お金と暇があれば探しに行きたいくらいですよ。

まさに『男のロマン』です!!!
(この話を熱く語ると、大概女性には呆れられます・・・)

 ←長男も僕と同じくらい好きです。

さて前回のローンが通らない話の続きです。
(間が空いてしまって申し訳ありません・・・。)

ローンが通らない原因に

・ローンやクレジット払いの延滞がある
・クレジットカードをたくさん持っている

というのがありましたね。

延滞については各銀行の判断ですが、

『たまたま一度残高が足りなくて、引き落としにならなかったんです。』

のような、たまたま一度や二度は問題ない場合がほとんどです。

ですが、ある銀行の判断基準は、事前審査の

前の月の延滞(いわゆる直近)は無条件でダメ!

とか

直近の半年で2回以上の延滞は無条件でダメ!!

というのがあります。

これらの場合は、数か月しっかり支払いをして、その後審査をするのが解決策です。

毎月のように支払いが遅れてるといったパターンは、

どんなに収入が多くても、

どんなに良い会社にお勤めでも、

どんなに頭金が多くても、

残念ながら通りません。


↑ 次男のお店は、いつもニコニコ現金払いです。

2000万、3000万というお金を貸して、

35年という長いスパンで返済していくローン契約を、

毎月の支払いの約束を守れない人と結ぶでしょうか???

というのがお金を貸す銀行側の言い分ですよね。きっと。

なので、マイホームを検討されてる方は、ローンやクレジットの支払いは気を付けて下さいね。

延滞が多い場合は最低でも2年近くはローンが通りませんよ。

延滞の話で長くなってしまいましたね・・・。

クレジットカードをたくさん持ってて、ローンが通らない話はまた次回に。

前回の記事はこちらから

※ちなみに前回も今回も僕の経験からのお話です。

 厳しい状況でも上手くいったパターンもありますし、

 どうにもならなかった場合もあります。

 心配な方は、上手くいくようにお手伝いしますので、ご相談下さいね。

ローンが通らない(゜o゜)

こんにちは。

水木の休みに子供達とたっぷり遊んだ石川です。

 ←バスケに。

 ←お店屋さんごっこ。

普段は帰りが遅いので、休みの日くらいはね。

さて今回は住宅ローンの話です。

自分は

ローンが通るのか?
必要な額が借りれるのか?

この2点がマイホームを考える際に、皆さんが心配されることです。

今回はローンが通るのか?の部分をお話ししますね。

銀行が住宅ローンを貸し出す際には、必ず審査をします。

その審査の際に、

銀行は提携先の個人信用情報機関

にその方の信用情報を調査します。

一般的にはCICとかJICCという会社です。

これらの会社は、個人のクレジット払いやローンの支払い状況などの情報を登録しています。

銀行はこれら情報を見て、ローンを通すかどうかを判断します。

そしてローンが通らない原因は・・・

①過去に自己破産をしている
②過去に債務整理をしている
③ローンやクレジット払いに延滞がある
④クレジットカードをたくさん持っている

ほかにもありますが、ローンが通らない多くの原因はこれらです。

①自己破産と②債務整理は、しょうがないですよね・・・

一般的には7年から10年はローンはもちろん、クレジットカードさえ作れません。
(この7から10年も確実ではありません。ずっとダメな場合もあるようです)

意外と思われるのは③、④でしょうか。

これは長くなるので、次回に続きます。

※ 明日、11月2日は祝日ですね。

  私、石川は豊平のマイホームセンターのモデルハウスで、お客様をお待ちしております。
  (11時から13時くらいまで、一時留守にします・・・)

銀行の団信保険。ろうきんさんが画期的!!!

こんにちは。

子猫を見て癒された石川です。

会社のスタッフのお家の車庫に突然いたそうです。しかも7匹も

誰か子猫もらってくれる方いませんか?

さて銀行の団信シリーズ第3弾!

画期的な団信が発表になった金融機関とは・・・?

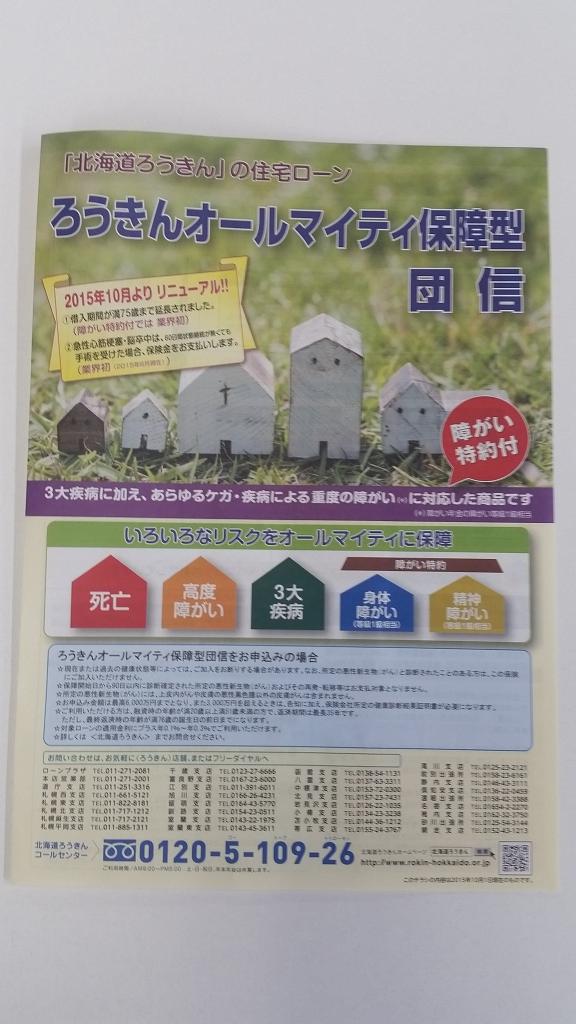
それはろうきんさんです。(タイトルに書いてましたね。)

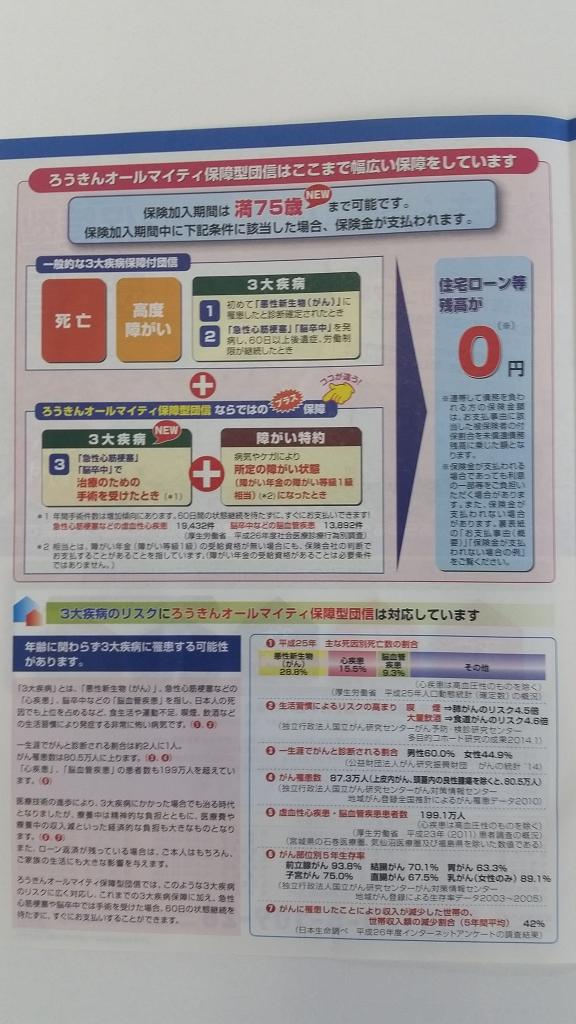
金利は0.1%上がりますが、3大疾病保障の他に身体、精神障がいに対応した内容です。

身体の障がいは、高度障がいの他に、

障がい年金の障がい等級1級相当
(例) 両目の視力の和が永続的に0.04以下の場合

(高度障害は、両目の視力を全く永久に失った場合)

の場合もローンがなくなります。

さらに驚いたのは、前回のブログで、一般の銀行の団信は

急性心筋梗塞の場合は、60日以上働けない状態にならないと、

ローンはなくならないと話しましたが、

今回のろうきんさんのこの商品は・・・。

3大疾病
・がん
・急性心筋梗塞
・脳卒中              の症状で

『治療のために手術を受けたとき』には

ローンがなくなるというものなんです。

これは初めての内容ですね。

体にメスを入れた場合ということで、開腹、開頭手術はもちろん、

心筋梗塞の場合は血管を拡げるカテーテル手術なども対象になるようです。

ただ10月から始まった商品で、まだ実例もないそうなので、

どんな症状で支払われるかなどの、詳しい内容はろうきんさんにお問い合わせ下さい。

他の団信に比べて条件がかなり良いので、

加入時の審査が厳しかったり、

いざ支払いの請求をした際に、本当に保険がおりるのか???

と、あまのじゃくの僕は、正直そう思いました。

 ←妖怪 あまのじゃく

先輩の営業マンには、

『やりはじめたばっかりだから、まずは大盤振る舞いなんじゃないか?』

という意見もありました。

元々、ろうきんさんの住宅ローンは、今回の団信だけでなく、

金利も安いですし、色々な商品もあるので、検討の価値はあると思いますよ。

特にろうきんさんの組合員の会社にお勤めの方は、おススメです。

銀行の団信保険続き。所定の状態とは?

こんにちは。

食欲の秋。なんでも美味しく食べる石川です。

体重はどんどん増えてますが、これは健康な証拠ですよね。

さて前回の続き、銀行の団信の特約の話ですね。

3大、8大疾病と色々な病気に対応する特約ですが、

『所定の状態』というのが、どの程度かというのが大事なところです。

たとえば道銀さんの商品の内容で見てみると・・・

急性心筋梗塞の場合、ローンの残高がなくなる所定の状態というのは、

急性心筋梗塞を発病し、

60日以上、労働の制限を必要とする状態が継続したと

医師によって診断された場合。

となっています。

約2か月間、通常のお仕事ができなくなった状態ということですね。
(パンフレットの内容でそのまま書いていますので、詳しい内容については、
 保険会社や銀行にお問い合わせ下さい。解釈が難しいんです。)

病気になったからといって、

すぐにローンがなくなるわけではないんですね。

また8大疾病の保障に含まれる、

・高血圧
・糖尿病
・慢性腎不全
・肝硬変
・慢性膵炎

これら5つの慢性疾患でローンがなくなる『所定の状態』はというと・・・

これら5つの慢性疾患で、

12か月を超えて就業不能状態となったとき となります。

就業不能状態とは???
会社員の場合、全日出社できず他の仕事(軽作業や事務作業)も
全くできない状態をいいます。

うーーーーーん。


かなり厳しい条件ですよね・・・。

銀行さんに『5つの慢性疾患の保険をもらった人いるんですか?』

と聞いた事もあるくらいです。

なので8大疾病保障特約は、ついていれば安心だと思いますが、

必ず必要かと言われれば、そうでもないと僕は思います。!!!

銀行によっては、特約をつければ金利が上がる

場合も多いですし、よく検討する必要がありますね。

ただ最近、この団信で画期的な内容の金融機関があらわれました!!!

それは次回に続きます。

銀行の団信保険。色々な種類があります。

こんにちは。

コートを着るか、着ないか、毎日迷っている石川です。

最近は朝晩は寒いし、けど昼間は暖かいし、体調管理が難しい時期ですね。

皆さんも薄着で風邪をひかないように気を付けて下さいね。


↑ 珍しく風邪気味の我が家の子供達・・・。

さて今回は銀行の話です。

一度ブログでもお話ししましたが、

銀行の団体信用生命保険(略して団信)についてです。

住宅ローンを組んだ後、ローンの契約者(一般的にはご主人)が、

亡くなったり、高度障害になった場合に、ローンの残額が保険で支払われるというものです。

これには各銀行や金融機関によって様々な特約がついてきます。

札幌の皆さんが、一番よく耳にするのは、

北洋さん、道銀さん、北陸さんの8大疾病保障特約だと思います。

僕のおすすめJAさんでは、9大疾病保障特約もあります。

他にも各金融期間で、

がん保障特約、3大疾病特約と本当に色々な商品があります。

少し掘り下げると・・・

それぞれの特約は、死亡や高度障害以外でも、

特約で指定された病気で、所定の状態になった場合は、

亡くなっていなくてもローンの残額がなくなるというものです。

8大疾病の内訳は、

・がん
・脳卒中
・急性心筋梗塞
・高血圧
・糖尿病
・慢性腎不全
・肝硬変
・慢性膵炎             となります。

とっても充実してますよね。

ですがこれらの特約は『所定の状態』というのが大事なポイントです。

続く。

30年払い、35年払い、40年払い さあどうします?

こんにちは。

学生の頃から、算数、数学は苦手でしたが、

金利や資金計画の話は得意な石川です。

バスケやプロレス、パズドラの話ばかりで、アホな営業マンだと思われても困るので、

住宅営業マンらしく、銀行やローンの話も、もう少し織り交ぜていこうと思います。

というわけで、今回は銀行のローンのお話です。

多くの方は、住宅ローンを35年払いで組みます。
(僕も35年払いです。あと33年半・・・)

定年の年齢も年々上がってはいますが、30歳の人でも払い終わるのは65歳です。
(僕は70歳です・・・ いつまで現役なんでしょう???)

ですが、定年前に払い終わる、30年払いにすると、支払額はどう変わるのでしょうか?

また最近は北洋銀行さんで40年払いもできるようになりました。

それぞれを具体的な数字で比較してみましょう。

3000万借入  1.8% 
全期間固定金利(ずっと金利が変わらないタイプです)

30年払いでボーナス払いなし   毎月 107,909円   総支払い 38,847,437円

35年払いでボーナス払いなし   毎月  96,327円   総支払い 40,457,513円

40年払いでボーナス払いなし   毎月  87,721円   総支払い 42,106,486円

こうやって比較すると、同じ金利でも毎月の支払いは約10,000円違いますね。

そして総支払い額は・・・。金利ってすごいですよね。

当然、支払い年数を増やすと毎月の支払いは安くなりますが、総支払い額は多くなります。

当初の支払いをがんばって、早く終わらせる30年払いが、総支払いも少なくてすみます。

30年払いの場合の毎月の支払い額が、

安心して払っていける金額でしたら、

30年払い(それ以下も可能ですよ。)がいいと僕は思います。

ですが当初は35年払いでローンを組んで、

後々の繰り上げ返済で、期間を短くする想定

というパターンが、実際はほとんどです。

(繰り上げ返済の話はまたあらためて。)


↑ 銀行の話は長くなるので疲れますよね・・・。

この話は皆さん、とっても悩むお話しです。

人それぞれで考え方も違うので、どれが正解というわけでもありません。

少しでも皆さんの悩みを解決できるようにお手伝いするのが、僕ら営業マンです。

色々なシミュレーションもできますので、お気軽にご相談下さい。

※ 銀行の商品比較、具体的な支払いシミュレーション、繰り上げ返済、税金の話などなど

マイホームの資金計画のお悩みは何でもご相談下さい。

  今週末の3連休も現地モデルハウスで、皆さんのお越しをお待ちしておりますよ。

     10日(土)は、アリアヴィラあいの里モデルハウス (あいの里3条5丁目分譲地)
  11日(日)は、前田6条14丁目モデルハウス (午後は打ち合わせのため午前のみ)
  12日(月)は、ラヴェルデ平岡モデルハウス (平岡2条2丁目分譲地) (打ち合わせのため、14時まで)

フラット35

こんにちは。

スマホ歴がまだ4か月なのですが、全然使いこなせてない石川です。

みんなに『LINEやりなよ』と言われるのですが、やり方がわかりません。

アプリのとり方もわかりません。いいんです!!! 原始人で(笑)

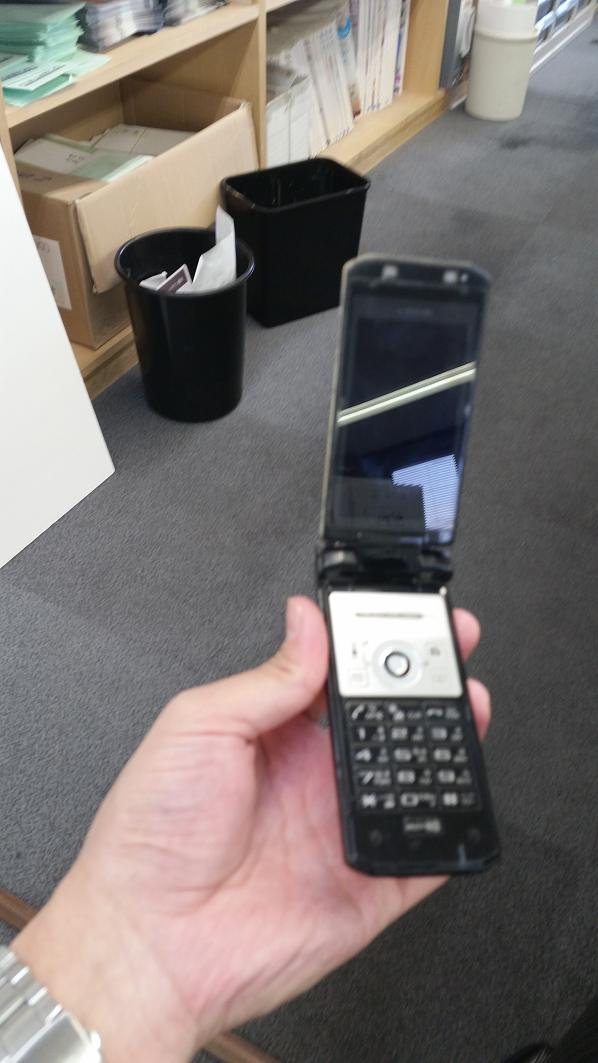
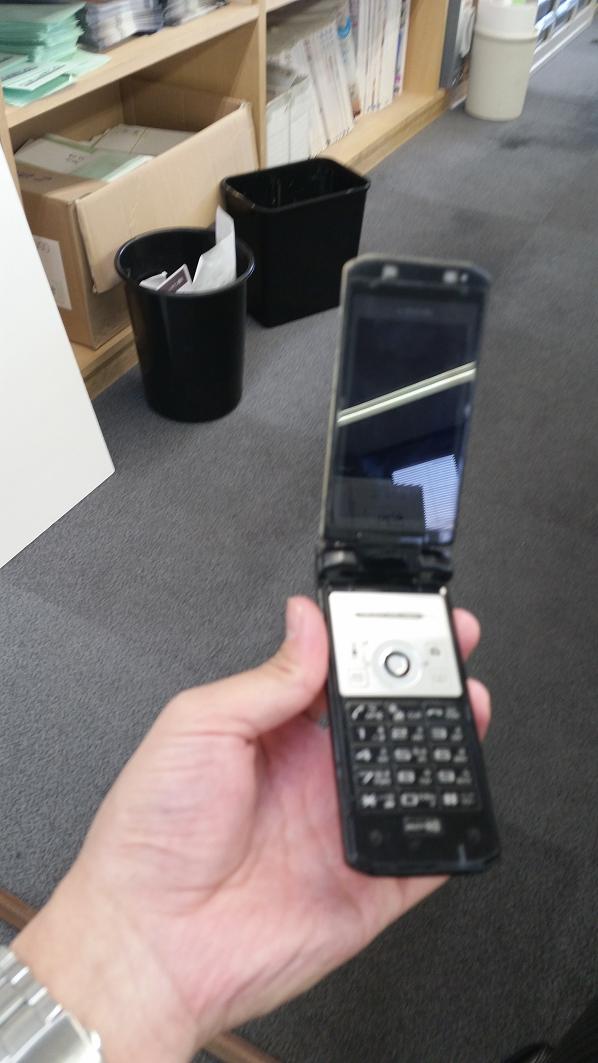
← 壊れなければ、長年愛用したガラケーで充分だったんですけどね

さて今回は住宅ローンの話です。

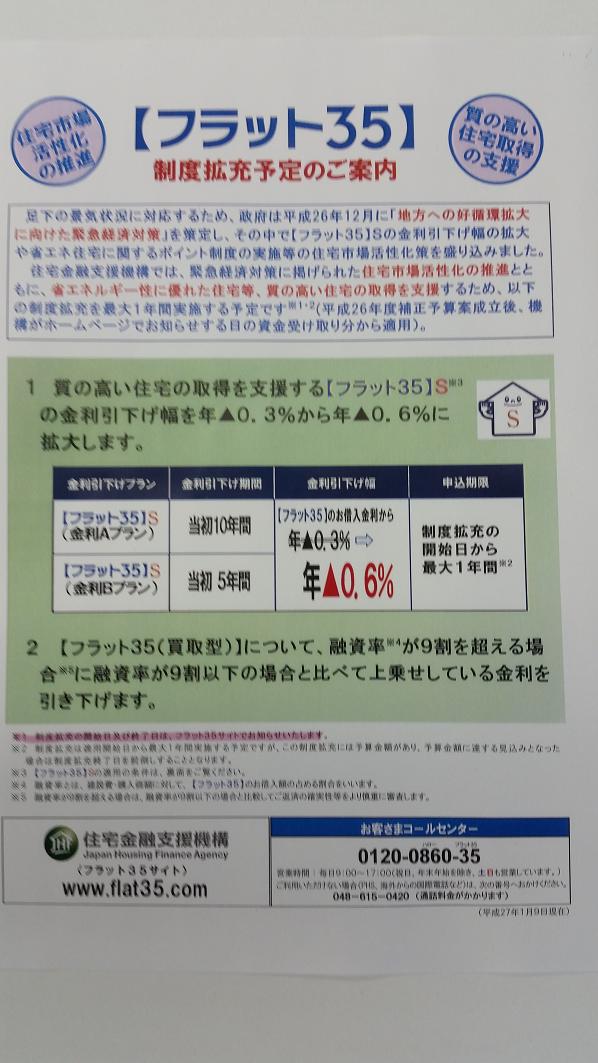
フラット35が今後、利用者がかなり増えそうな気がします。

フラット35は長期固定金利で最初に決めた金利が、ずっと続くので、

支払いがずっと変わらないというのが安心というのが特徴です。

数年前から「フラット35 S」という制度ができ、

最初の5年間、もしくは10年間、当初の金利から0.3%引き下げてくれていますが、

この引き下げ金利が-0.3%から-0.6%に大きくなるようです。

具体的には・・・

現在の制度

借入 3000万 35年払い 金利1.47%(今月の金利)の場合。

当初10年間   1.17%(-0.3%金利引き下げ)  ¥87,083

11年目以降   1.47%                ¥90,237

改正後

借入 3000万 35年払い 金利1.47%(今月の金利)の場合。

当初10年間   0.87%(-0.6%金利引き下げ)  ¥82,880

11年目以降   1.47%                ¥90,237(ここは変わりません)

当初10年間で、毎月の支払いが、¥4,203 安くなりますね。

10年間だと、約50万安くなります。これは大きいですね。

多くの銀行の変動金利や3年固定金利が約0.8%なので、0.87%が10年続くのはお得だと思います。

今後この条件がいつから実施されるのか、いつまで続くのか、

はっきりわかり次第、またお伝えしたいと思います。